Por Luis Manuel Rivera
Consultor de negocios para la hospitalidad | CEO de PowerPeople
Introducción
A lo largo de mi trayectoria profesional en la industria hotelera he aprendido que una de las decisiones más delicadas no es cómo operar un hotel, sino cómo determinar si realmente conviene invertir en él.
Con frecuencia, los proyectos hoteleros comienzan con una idea atractiva: un terreno extraordinario, una ubicación privilegiada, un concepto arquitectónico innovador o la expectativa de aprovechar el crecimiento turístico de determinado destino.
Sin embargo, hay una pregunta que considero indispensable antes de comprometer el capital: ¿estamos construyendo un hotel atractivo o desarrollando un negocio verdaderamente rentable?
La diferencia puede representar millones de pesos.
Desde mi perspectiva, uno de los errores más comunes y costosos del inversionista hotelero consiste en enamorarse del proyecto antes de comprobar su viabilidad económica y financiera.
No afirmo que sea estadísticamente el error más frecuente en todos los mercados, pero sí considero que es uno de los más peligrosos porque puede comprometer el rendimiento del capital incluso antes de recibir al primer huésped.
1. Lo que opinan los especialistas internacionales
La preocupación por la viabilidad de las inversiones hoteleras no es nueva. Diversos especialistas internacionales han desarrollado metodologías para evaluar los riesgos financieros asociados con el desarrollo, adquisición y operación de hoteles.
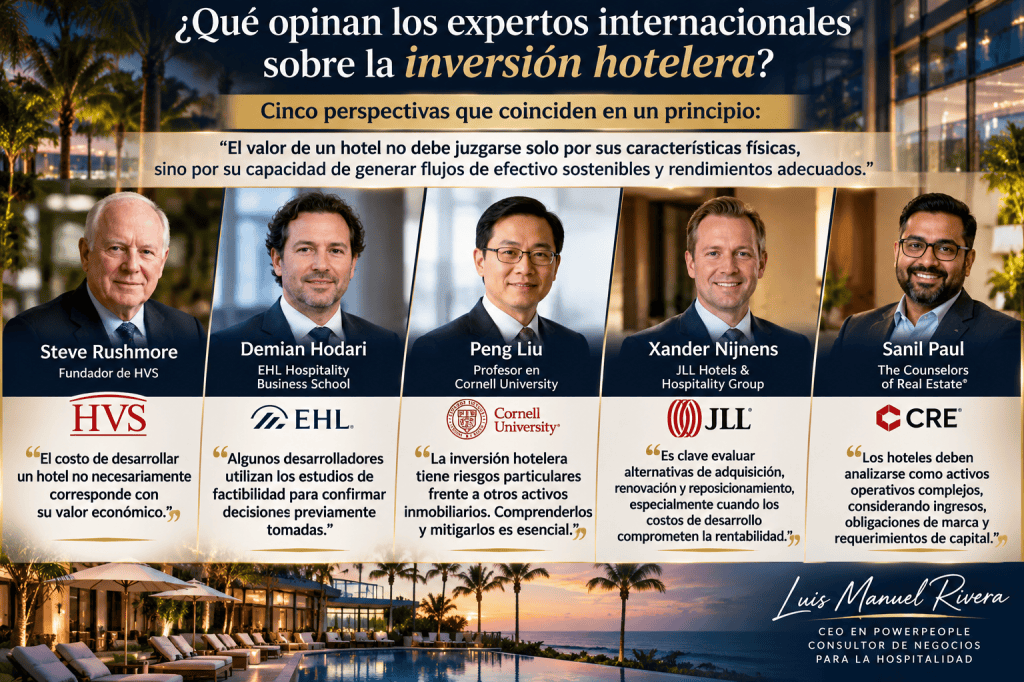
Steve Rushmore, fundador de HVS, una de las firmas internacionales más reconocidas en consultoría y valoración hotelera, desarrolló metodologías que permiten determinar si el valor económico esperado de un proyecto justifica los recursos necesarios para construirlo.
Su enfoque destaca una consideración fundamental: el costo de desarrollar un hotel no necesariamente corresponde con su valor económico.
Un inversionista puede destinar una cantidad considerable de recursos a construir un inmueble extraordinario y descubrir posteriormente que el flujo de efectivo esperado no justifica la inversión realizada.
Por su parte, Demian Hodari y otros investigadores vinculados con EHL Hospitality Business School han abordado una problemática que merece especial atención: la utilización de estudios de factibilidad para respaldar decisiones que prácticamente ya estaban tomadas.
Esto representa un riesgo importante. Un estudio de factibilidad no debería convertirse en un documento destinado a justificar el entusiasmo del inversionista, sino en una herramienta independiente que permita cuestionar los supuestos del proyecto.
En el ámbito académico, Peng Liu y Daniel Quan, de Cornell University, han estudiado los riesgos particulares de la inversión hotelera y sus implicaciones financieras.
A diferencia de otros activos inmobiliarios, un hotel combina las características de una inversión inmobiliaria con las exigencias de un negocio operativo. Sus resultados dependen de factores como la demanda, la competencia, las tarifas, los costos laborales, la productividad, la administración y las necesidades permanentes de reinversión.
Desde la perspectiva de la consultoría inmobiliaria, JLL Hotels & Hospitality Group también ha destacado la importancia de evaluar alternativas de desarrollo, adquisición, renovación y reposicionamiento, particularmente cuando los costos de construcción pueden afectar el rendimiento esperado.
Estas perspectivas coinciden en un principio: el valor de un hotel no debe juzgarse únicamente por sus características físicas, sino por su capacidad de generar flujos de efectivo sostenibles y rendimientos adecuados al riesgo asumido.
2. Los siete errores que pueden comprometer una inversión hotelera
En mi experiencia, los errores de inversión rara vez aparecen de manera aislada. Generalmente comienzan con supuestos comerciales demasiado optimistas y terminan reflejándose en problemas de liquidez, rentabilidad o recuperación del capital.
He identificado siete decisiones que merecen especial atención.
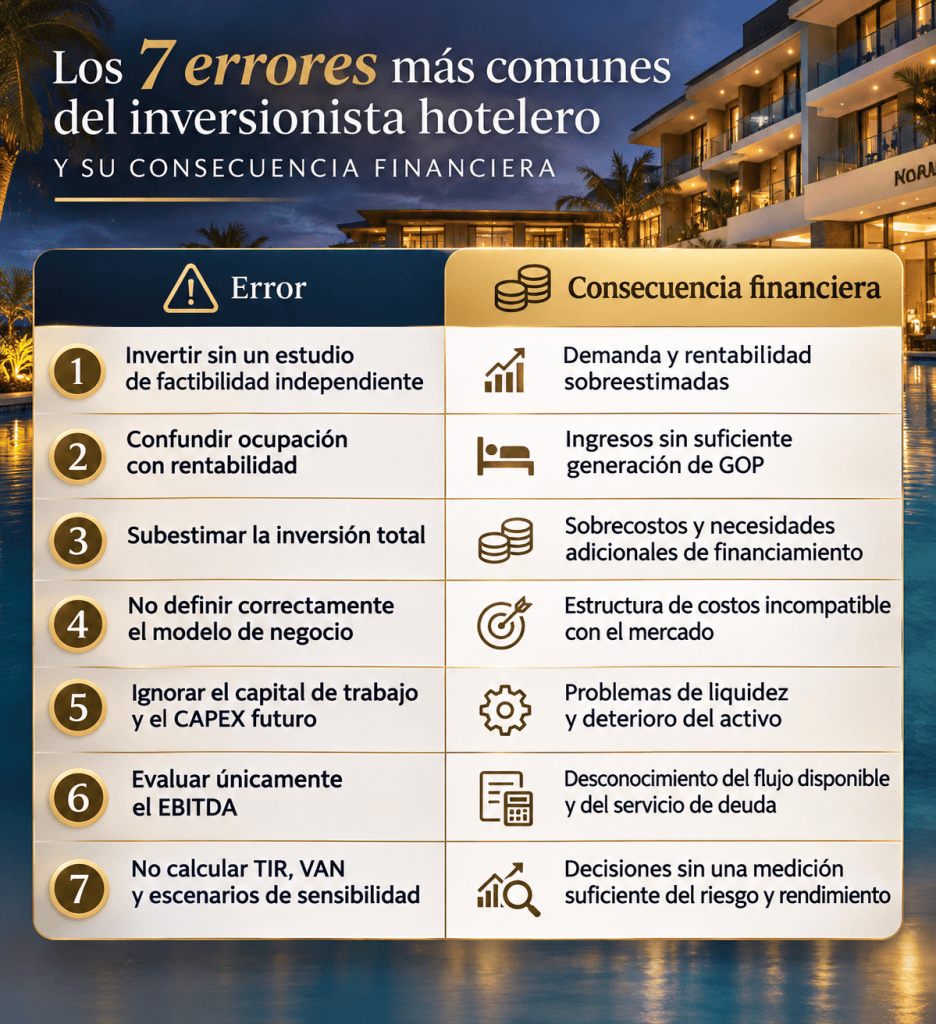
Primero: invertir sin un estudio de factibilidad independiente. Un proyecto necesita demostrar que existe demanda suficiente, identificar su mercado objetivo y determinar si las tarifas proyectadas son competitivas. Sin esta información, el inversionista corre el riesgo de sobreestimar ingresos y rentabilidad.
Segundo: confundir ocupación con rentabilidad. Un hotel puede alcanzar niveles elevados de ocupación y mantener márgenes operativos insuficientes. La ocupación es un indicador comercial importante, pero no sustituye el análisis del GOP, EBITDA y flujo de efectivo.
Tercero: subestimar la inversión total. El presupuesto no debe limitarse al terreno, construcción, equipamiento y mobiliario. También debe considerar gastos preoperativos, permisos, tecnología, contingencias, costos financieros y recursos necesarios durante la estabilización.
Cuarto: no definir correctamente el modelo de negocio. Un hotel ejecutivo, boutique, vacacional, todo incluido o híbrido requiere estructuras operativas y financieras diferentes. Elegir un modelo incompatible con la demanda y las características del mercado puede comprometer sus resultados.
Quinto: ignorar el capital de trabajo y el CAPEX futuro. La inversión hotelera no termina con la inauguración. Los hoteles necesitan liquidez para operar y recursos periódicos para conservar instalaciones, mobiliario, equipamiento y competitividad.
Sexto: evaluar únicamente el EBITDA. Aunque es un indicador financiero relevante, no representa el efectivo disponible para el inversionista. Es indispensable considerar inversiones de capital, impuestos, financiamiento, amortizaciones y demás compromisos financieros.
Séptimo: no calcular la TIR, el VAN y los escenarios de sensibilidad. Una inversión debe evaluarse bajo diferentes condiciones de mercado. La disminución de ocupación, el incremento de costos laborales, las variaciones en tarifas y los cambios en tasas de interés pueden modificar significativamente el rendimiento esperado.
Aquí se integra la imagen: «Los siete errores más comunes del inversionista hotelero y sus consecuencias financieras».
3. Un hotel lleno no necesariamente es un hotel rentable
Consideremos dos hoteles hipotéticos con características comerciales semejantes.
Ambos cuentan con 100 habitaciones, alcanzan una ocupación promedio anual del 70% y mantienen una tarifa promedio diaria de $2,000 pesos.
En consecuencia, los dos generan ingresos anuales por habitaciones de aproximadamente $51.1 millones de pesos.
Si agregamos otros ingresos por $8.9 millones, cada establecimiento alcanza ingresos totales de $60 millones de pesos.
Hasta este momento, los resultados comerciales parecen idénticos.
Sin embargo, al analizar la estructura de costos y gastos, encontramos diferencias importantes.
El Hotel A genera un GOP anual de $21 millones, equivalente al 35% de sus ingresos totales.
El Hotel B obtiene un GOP de $15 millones, equivalente al 25%.
La diferencia es de $6 millones de pesos anuales, a pesar de que ambos hoteles tienen la misma ocupación, tarifa promedio e ingresos.
Esto demuestra que el verdadero análisis financiero comienza cuando dejamos de observar exclusivamente cuánto vende un hotel y empezamos a investigar cuánto valor económico genera.
Aquí se integra la imagen comparativa de los hoteles A y B, con sus indicadores de ingresos, GOP, margen operativo y GOPPAR.
Si ambos hoteles requirieran una inversión inicial de $150 millones de pesos, la relación preliminar entre GOP e inversión sería de 14% para el Hotel A y 10% para el Hotel B.
Es importante precisar que estas relaciones no representan la TIR, el CAP RATE ni el rendimiento neto del accionista. Para determinar estos indicadores sería necesario desarrollar el flujo financiero completo, incluyendo gastos posteriores al GOP, CAPEX, impuestos, financiamiento y valor de rescate.
El ejemplo permite identificar algo fundamental: dos hoteles comercialmente similares pueden presentar capacidades muy diferentes para recuperar el capital invertido.
4. El estudio de factibilidad debe cuestionar el proyecto, no justificarlo
Uno de los aspectos que más me preocupan es cuando el estudio de factibilidad se realiza después de haber adquirido el terreno, contratado el proyecto arquitectónico o comprometido una parte importante del capital.
En estas circunstancias existe el riesgo de que el análisis financiero pierda independencia.
El propósito de un estudio de factibilidad no es demostrar que el proyecto debe realizarse a cualquier costo.
Su verdadera función es determinar bajo qué condiciones la inversión podría resultar conveniente y, cuando corresponda, advertir que el proyecto necesita modificaciones o incluso que no debería ejecutarse.
Para ello, considero indispensable integrar el análisis del mercado, la competencia, la segmentación de clientes, el modelo de negocio, la inversión total y la estructura de financiamiento.
Asimismo, deben desarrollarse proyecciones financieras que contemplen el periodo de apertura, la estabilización operativa y la evolución del negocio durante un horizonte suficientemente amplio.
La planeación financiera también debe incorporar escenarios conservadores, base y optimistas, evitando depender de una sola expectativa de crecimiento.
Un buen estudio de factibilidad no es el que garantiza una rentabilidad atractiva sobre el papel, sino el que permite al inversionista reconocer oportunamente los riesgos que podrían comprometer su capital.
5. Los indicadores que todo inversionista debería conocer
Considero que cualquier inversionista hotelero, independientemente de su formación profesional, debería comprender al menos los siguientes indicadores:
- TIR (Tasa Interna de Retorno): permite evaluar la rentabilidad implícita de los flujos proyectados durante la vida de la inversión.
- VAN (Valor Actual Neto): determina si los flujos esperados generan valor después de considerar la tasa de descuento correspondiente.
- WACC (Costo Promedio Ponderado de Capital): representa una referencia para evaluar el costo de los recursos utilizados en el proyecto.
- ROIC (Retorno sobre el Capital Invertido): permite analizar la eficiencia con la que el negocio genera resultados operativos sobre el capital comprometido.
- CAP RATE (Tasa de Capitalización): relaciona el ingreso operativo neto inmobiliario con el valor del activo, utilizando una definición consistente del ingreso.
- Periodo de recuperación: muestra el tiempo necesario para recuperar la inversión mediante los flujos de efectivo generados.
- DSCR (Índice de Cobertura del Servicio de la Deuda): permite evaluar la capacidad del proyecto para atender sus compromisos financieros.
- GOPPAR: mide la utilidad bruta operativa por habitación disponible y ayuda a evaluar la productividad económica del establecimiento.
Estos indicadores no deben interpretarse de manera aislada. Su utilidad aumenta cuando se analizan conjuntamente y se contrastan con los riesgos, la estructura de capital y las condiciones del mercado.
También considero indispensable estimar el valor de rescate o de salida al finalizar el horizonte de evaluación, evitando utilizar valores terminales excesivamente optimistas para justificar inversiones que presentan flujos operativos insuficientes.
6. El verdadero riesgo: invertir en un inmueble sin estructurar un negocio
En la hotelería existe una particularidad que los inversionistas deben comprender: no basta con construir un edificio y esperar que la demanda genere automáticamente rentabilidad.
Un hotel es un negocio que opera las 24 horas, los 365 días del año.
Requiere colaboradores, tecnología, mantenimiento, comercialización, controles internos, administración financiera y una estructura organizacional capaz de responder a las expectativas de huéspedes y propietarios.
Por ello, el modelo de negocio debe diseñarse antes de definir completamente la inversión.
La propuesta de valor, el segmento de mercado, los servicios, los procesos, la estructura laboral y la estrategia comercial deben guardar congruencia con los ingresos y márgenes proyectados.
Un hotel puede tener una excelente arquitectura, pero si su estructura de costos no corresponde con su capacidad real de generar ingresos, el proyecto enfrentará dificultades para producir rendimientos atractivos.
En este sentido, siempre he considerado que la rentabilidad debe comenzar a construirse desde la planeación, no cuando el hotel inicia operaciones.
7. Hacia 2027: invertir con una visión financiera integral
El entorno de inversión hotelera exige una evaluación cada vez más rigurosa.
Los costos de construcción, el financiamiento, las necesidades de mantenimiento, la productividad laboral, la competencia y los cambios en las preferencias de los viajeros son variables que deben incorporarse en las proyecciones.
En México, además, los inversionistas deberán prestar especial atención a las disposiciones laborales aplicables, los costos energéticos, las condiciones del financiamiento y la evolución de la demanda en cada destino.
Ninguna de estas variables debe analizarse de forma aislada.
Un incremento en la ocupación puede resultar insuficiente si simultáneamente aumentan los costos de operación, los gastos de distribución y las necesidades de capital.
Por eso recomiendo que las decisiones de inversión se sustenten en modelos financieros dinámicos, capaces de medir el impacto de cambios en los principales supuestos del negocio.
También resulta conveniente establecer indicadores de seguimiento desde la etapa de desarrollo, de manera que los propietarios puedan comparar periódicamente los resultados reales contra las proyecciones utilizadas para autorizar la inversión.
La disciplina financiera no debe terminar cuando se inaugura el hotel. Debe acompañarlo durante toda su vida económica.
Después de más de tres décadas vinculado con las finanzas y la operación hotelera, considero que una de las decisiones más importantes de cualquier inversionista consiste en reconocer que un proyecto atractivo no necesariamente representa una buena inversión.
El entusiasmo es importante para emprender, pero no puede sustituir al análisis financiero.
La arquitectura, la ubicación y el concepto comercial pueden despertar el interés del mercado; sin embargo, serán la productividad, los márgenes, los flujos de efectivo y la capacidad de generar valor los que determinen el resultado económico para los propietarios.
Mi recomendación es sencilla: antes de comprometer millones de pesos en un proyecto hotelero, invirtamos el tiempo y los recursos necesarios para demostrar su viabilidad.
Porque construir un hotel puede ser el cumplimiento de un sueño, pero convertirlo en un negocio rentable exige mucho más que entusiasmo.
El error más costoso del inversionista hotelero puede cometerse antes de colocar la primera piedra: decidir cuánto invertir sin haber demostrado cuánto valor económico puede generar el negocio.
Y cierro con una reflexión que resume mi filosofía profesional:
«Primero debemos diseñar un negocio rentable; después, construir el hotel que ese negocio necesita».
Fuentes de consulta
- HVS – Steve Rushmore. How to Test Hotel Feasibility. Metodología para evaluar la factibilidad económica y financiera de proyectos hoteleros.
https://publications.hvs.com/article/5456-How-to-Test-Hotel-Feasibility - EHL Hospitality Business School. Are Better Feasibility Studies Actually Feasible? Investigación sobre las limitaciones y los sesgos en los estudios de factibilidad hotelera.
https://insights.ehl.edu/are-better-feasibility-studies-actually-feasible - Cornell University – Peng Liu y Daniel Quan. Measuring Hotel Risk and Financing. Investigación académica sobre riesgo y financiamiento hotelero.
https://ecommons.cornell.edu/entities/publication/46253cb8-0a5e-41a7-aa64-2b35a959a425 - The Counselors of Real Estate. Demystifying Hotel Investment Analysis: A Data-Driven Framework. Junio de 2026.
https://cre.org/real-estate-issues/demystifying-hotel-investment-analysis-a-data-driven-framework/ - Luis Manuel Rivera. La magia de las finanzas en la Hotelería. Obra de referencia del autor sobre análisis e interpretación financiera en establecimientos hoteleros.
- Luis Manuel Rivera. Las cinco claves del éxito en un hotel. Obra del autor sobre elementos estratégicos para la gestión hotelera.
Luis Manuel Rivera
CEO en PowerPeople
Consultor de negocios para la hospitalidad
Especialista en finanzas e inversiones hoteleras
www.luismanuelrivera.com

