Los KPI orientan la gestión, pero la rentabilidad se demuestra en pesos y la continuidad del negocio depende del flujo de efectivo.
Por Luis Manuel Rivera
CEO de PowerPeople
Un restaurante puede presumir que redujo su costo de alimentos/bebidad, mejoró el ticket promedio o incrementó sus ventas.
Sin embargo, ninguna de esas cifras paga por sí sola la nómina, la renta, los impuestos, los proveedores o las obligaciones financieras.
Los porcentajes ayudan a medir la eficiencia, identificar tendencias y detectar desviaciones. Pero siempre deben traducirse a dinero: cuánto se generó, cuánto se perdió, cuánto se conservó y cuánto efectivo quedó disponible.
Un restaurante no opera con indicadores. Opera con recursos reales.
Cuando baja el porcentaje y también baja el dinero
Veamos los resultados de dos meses:
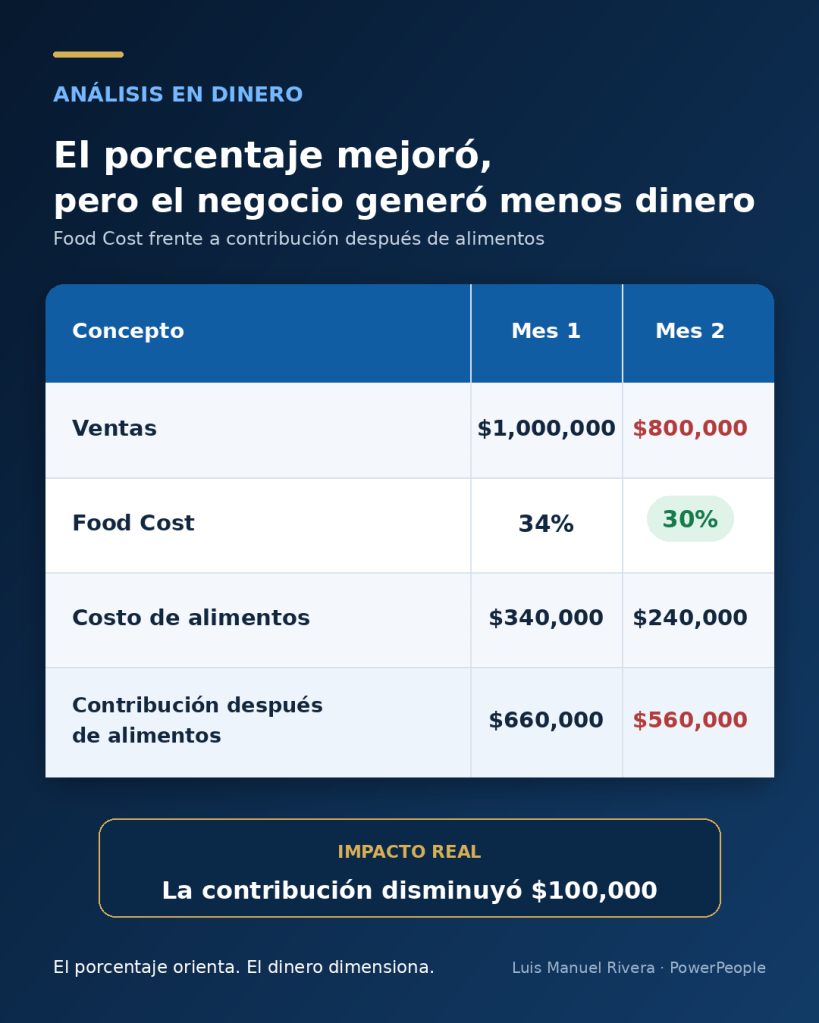
El costo de alimentos bajó cuatro puntos porcentuales. El chef, el contralor y el gerente podrían celebrar el resultado.
Pero las ventas disminuyeron y el restaurante perdió $100,000 de contribución.
El porcentaje mejoró, pero el negocio generó menos dinero.
El costo sigue siendo un indicador indispensable. El error está en interpretarlo de manera aislada. Para conocer su efecto real hay que convertir cada punto porcentual en pesos.
También puede ocurrir que el costo de alimentos suba de 30% a 32% y, aun así, el restaurante genere una mayor contribución gracias al crecimiento de las ventas.
Antes de calificar el resultado como negativo, habría que revisar la capacidad de la cocina, la nómina adicional, las comisiones, las mermas y el efectivo generado.
No basta con preguntar:
¿Mejoró o empeoró el porcentaje?
La pregunta que completa el análisis es:
¿Cuánto dinero generó o destruyó esa variación?
El KPI no es la meta
Un KPI resulta útil cuando conduce a una decisión. Si solamente aparece en un reporte mensual, se convierte en un dato decorativo.
El costo de A&B permite vigilar compras, rendimientos, porciones, mermas, inventarios y precios de venta.
La nómina y relativos relaciona la plantilla y las horas trabajadas con el volumen real de operación.
El cheque promedio muestra cuánto compra cada cliente, pero necesita analizarse junto con el número de comensales y la frecuencia de visita.
La rotación de mesas mide velocidad. Forzarla sin cuidar la experiencia puede deteriorar el servicio.
El margen de contribución (ingreso neto menos costo A&B) ayuda a decidir qué platillos o bebidas conviene promover, mantener, reformular o retirar del menú.
El RevPASH muestra cuánto ingreso produce cada asiento disponible por hora y permite relacionar capacidad, tiempo y demanda.
Cada indicador cuenta una parte de la historia. El dinero que queda disponible revela el resultado del negocio.
Vender más puede dejar menos utilidad en términos monetarios.
Un restaurante puede incrementar sus ventas mediante descuentos, promociones, plataformas digitales o eventos especiales y, al mismo tiempo, reducir su rentabilidad.
Una promoción de 20% puede atraer más clientes, pero también disminuir la contribución por platillo.
Si además se pagan comisiones a una plataforma, empaques, publicidad y horas adicionales de trabajo, el crecimiento de las ventas puede terminar consumiendo efectivo.
Antes de autorizar una promoción, el empresario necesita conocer:
- Cuántas unidades adicionales debe vender.
- Cuánto margen de contribución conservará.
- Qué costos variables y comisiones se incorporarán.
- Si la cocina puede atender el volumen sin afectar el servicio.
- Cuánto efectivo adicional producirá.
- Si el descuento atraerá clientes rentables o solamente compradores ocasionales.
El porcentaje de crecimiento en ventas puede verse atractivo. La decisión debe apoyarse en el dinero que queda después de cubrir todos los costos asociados.
Un indicador útil termina en una decisión
Cada KPI debería responder cuatro preguntas:
1. ¿Qué ocurrió?
El Food Cost aumentó de 31% a 34%.
2. ¿Por qué ocurrió?
Subieron los precios de compra, cambiaron las porciones, aumentaron las mermas, aparecieron errores de producción o se modificó la mezcla de ventas.
3. ¿Cuánto dinero representa?
Con ventas mensuales de $2 millones, tres puntos porcentuales equivalen a $60,000.
4. ¿Qué vamos a hacer?
Renegociar compras, revisar rendimientos, corregir recetas, ajustar precios, capacitar al personal o promover productos con mayor contribución.
Si el análisis no termina en una decisión, el indicador todavía no está cumpliendo su función.
Tres lecturas para un mismo negocio
El empresario restaurantero necesita revisar sus resultados desde tres perspectivas:
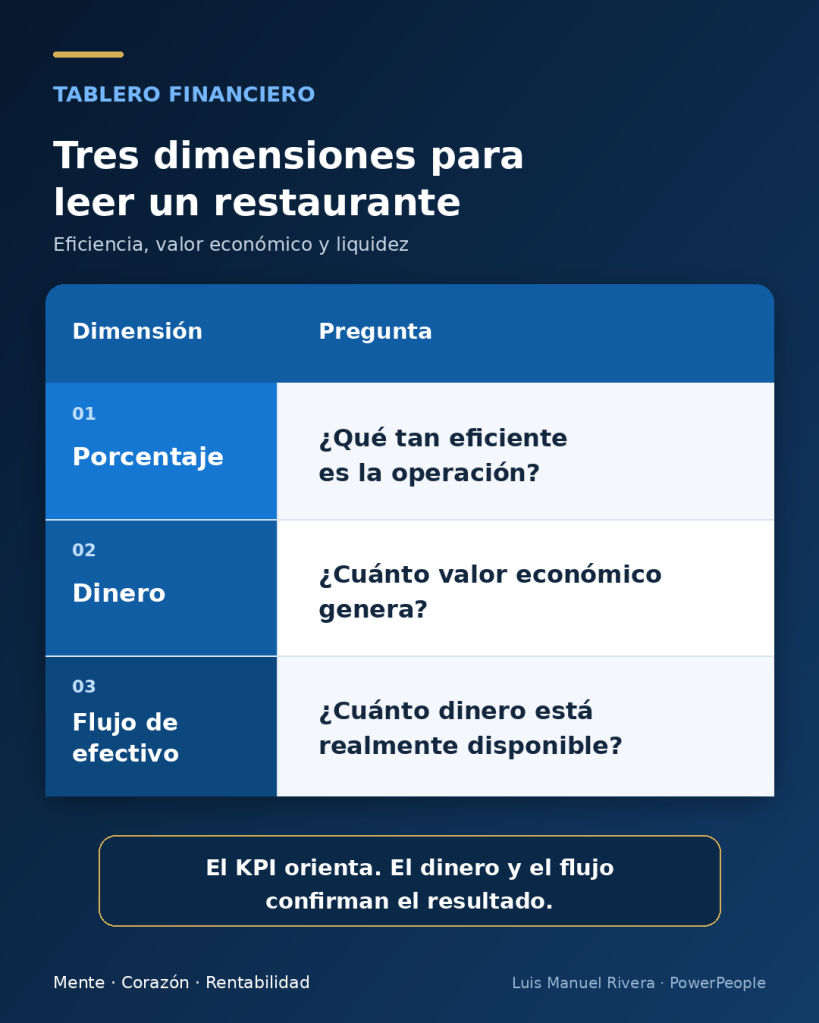
Un costo de alimentos de 30% puede parecer favorable. Pero de poco sirve si las ventas no alcanzan para cubrir la nómina, la renta y los demás gastos de operación.
Un margen operativo positivo tampoco garantiza liquidez. El efectivo puede estar detenido en inventarios excesivos, cuentas por cobrar, anticipos mal administrados o inversiones que todavía no producen resultados.
La utilidad muestra si el negocio ganó.
La rentabilidad indica si esa ganancia justifica la inversión.
El flujo de efectivo confirma si existen recursos para continuar operando.
Son conceptos relacionados, pero responden preguntas diferentes.
Datos, criterio y sentido humano
La mente interpreta la información y evita tomar decisiones solamente por intuición.
El corazón recuerda que detrás de cada indicador existen colaboradores, proveedores y clientes. Reducir personal puede mejorar temporalmente el porcentaje de nómina, pero también puede aumentar la carga de trabajo, deteriorar el servicio, elevar la rotación y alejar a los comensales.
La rentabilidad obliga a traducir cada decisión en dinero, permanencia y creación de valor.
Administrar un restaurante no significa perseguir el porcentaje más bajo. Significa encontrar el equilibrio que permita ofrecer una buena experiencia, cuidar al equipo y producir los recursos necesarios para sostener el negocio.
Los KPI no fueron creados para presumir cifras ni para castigar personas. Sirven para hacer mejores preguntas, encontrar las causas y decidir a tiempo.
El número que define si mañana se abre la puerta
Un porcentaje puede verse bien en una presentación y ocultar una pérdida de dinero.
Las ventas pueden crecer y, al mismo tiempo, consumir efectivo.
La utilidad puede aparecer en el estado de resultados mientras la caja enfrenta dificultades.
Cada KPI debe ayudarnos a responder tres preguntas concretas:
¿Qué ocurrió?
¿Cuánto dinero representa?
¿Qué decisión exige?
El porcentaje orienta. El dinero dimensiona. La rentabilidad sostiene. Y el flujo de efectivo confirma si el restaurante podrá abrir mañana.
Luis Manuel Rivera
PowerPeople
www.luismanuelrivera.com
 luismanuelrivera.com
