Por: Luis Manuel Rivera
La frase “multiplica el costo del producto por tres y obtendrás el precio de venta” continúa enseñándose como si fuera una regla universal.
No lo es.
Puede servir como referencia inicial, pero ignora el modelo de negocio, la inversión, el posicionamiento, el margen de contribución, la competencia y el precio que el cliente está dispuesto a pagar.
Multiplicar es una operación matemática. Fijar precios es una decisión de negocio.
El costo no determina por sí solo el precio
Si un platillo tiene un costo de $120 y se multiplica por tres, el precio resultante sería de $360 y el porcentaje de costo de alimentos sería de 33.3%.
Eso no significa que el restaurante esté ganando 66.7%.
Los $240 restantes deben contribuir al pago de nómina, renta, energía, mantenimiento, publicidad, sistemas, comisiones, reposición de equipo y rendimiento para el inversionista.
La diferencia entre precio y costo de ingredientes no es utilidad. Es contribución para sostener la operación.
El ejemplo de un hotel de gran turismo en la Riviera Maya
Imagine un hotel de gran turismo en la Riviera Maya.
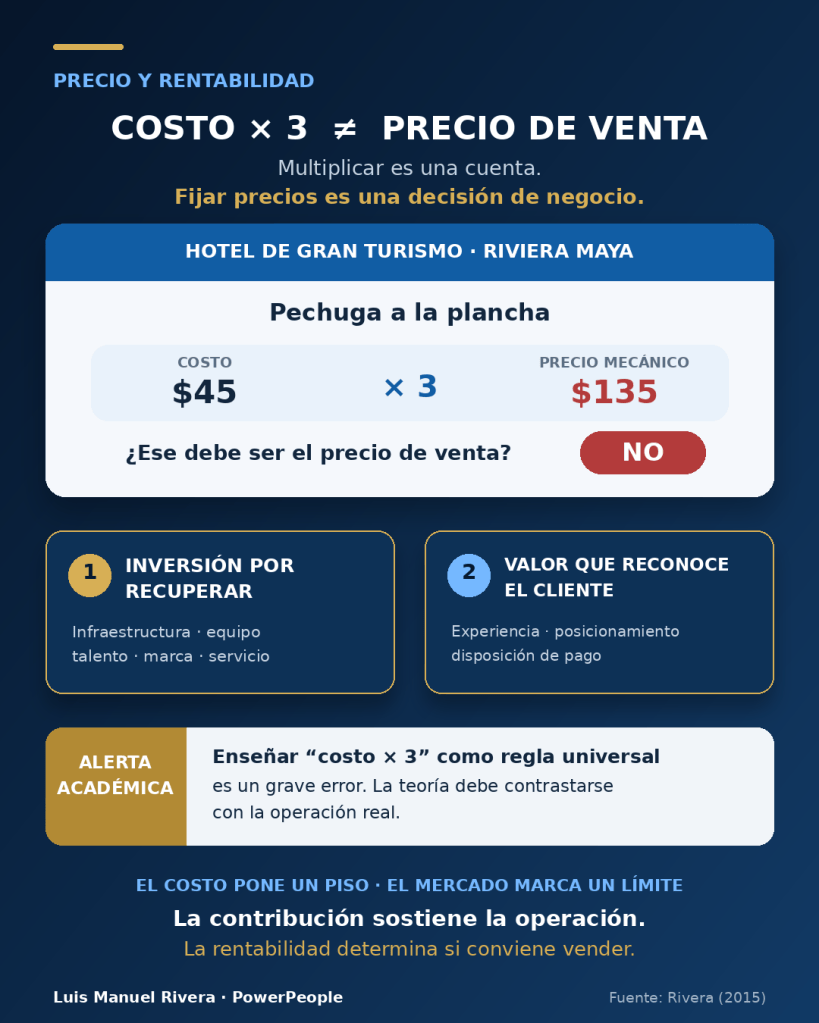
Una pechuga a la plancha tiene un costo de ingredientes de $45.
Siguiendo la regla tradicional:
$45 X 3 =$ 135
¿Realmente el precio de venta debería ser de $135?
Por supuesto que no.
Seguro el precio Sera promedio Arriba de $380 por lo que el costo sería 11.84%
Nota: los número son antes de IVA.
Existen dos razones centrales.
1. Hay una inversión que debe recuperarse
Detrás de ese platillo existe una infraestructura que requirió una inversión considerable:
- Terreno y construcción.
- Cocina y equipos especializados.
- Mobiliario y ambientación.
- Sistemas de refrigeración.
- Mantenimiento.
- Energía.
- Personal capacitado.
- Seguridad.
- Limpieza.
- Instalaciones y amenidades.
- Marca y posicionamiento.
La pechuga no puede evaluarse como un producto aislado. Su venta debe generar una contribución suficiente para sostener la operación y producir un rendimiento sobre la inversión.
Un porcentaje de costo aparentemente correcto no garantiza que el precio sea suficiente para el modelo de negocio.
2. El precio también depende de lo que el cliente está dispuesto a pagar
El huésped de un hotel de gran turismo no compra solamente una pechuga.
Compra la ubicación, el servicio, la presentación, el ambiente, la seguridad, la comodidad, la marca y la experiencia completa.
El costo establece un punto de referencia interno. El valor percibido y la disposición de pago del cliente ayudan a definir el precio que puede sostener el mercado.
Si el huésped reconoce un valor de $350, $450 o $500, fijar el precio en $135 no representa una ventaja competitiva. Significa renunciar innecesariamente a la contribución que necesita el negocio.
Vender barato no siempre atrae más clientes, pero casi siempre reduce el dinero disponible para cubrir la operación.
El Platillo A tiene un porcentaje de costo menor.
El Platillo B genera $110 adicionales de contribución por unidad.
Si el análisis se limita al porcentaje, el empresario podría impulsar el producto que menos dinero aporta.
Los restaurantes no viven de porcentajes. Viven del dinero que cada venta deja disponible.
Un error que no debe seguir enseñándose
Algunos catedráticos cuya experiencia se ha concentrado durante años en impartir clases continúan presentando la fórmula “costo por tres” como una verdad aplicable a cualquier restaurante.
El problema no es dedicarse a la docencia. El problema es enseñar una simplificación sin contrastarla con la operación real, el estado de resultados, el comportamiento del cliente y las exigencias del inversionista.
Los alumnos confían en lo que reciben en el aula. Si una fórmula incompleta se presenta como regla, terminarán utilizándola en restaurantes, hoteles y proyectos de inversión creyendo que están protegiendo la rentabilidad.
Los años frente a un pizarrón no sustituyen la experiencia frente a una cocina en operación, un estado de resultados y un cliente que decide si paga o no.
La enseñanza debe vincular la teoría con:
- Recetas estandarizadas.
- Costos actualizados.
- Margen de contribución.
- Punto de equilibrio.
- Volumen de ventas.
- Ingeniería de menú.
- Valor percibido.
- Posicionamiento.
- Recuperación de la inversión.
- Rentabilidad esperada.
Los puntos que debe revisar el empresario
Antes de establecer un precio, el restaurante necesita responder:
- ¿Cuál es el costo real de la receta?
- ¿Cuánto dinero aporta cada venta?
- ¿Qué estructura operativa debe sostener?
- ¿Qué rendimiento espera el inversionista?
- ¿Qué valor reconoce el cliente?
- ¿Cuánto está dispuesto a pagar?
- ¿Qué precio soporta el posicionamiento del negocio?
- ¿Qué volumen puede venderse a ese precio?
La receta indica cuánto cuesta preparar el platillo.
El porcentaje ayuda a medir la eficiencia.
El margen de contribución muestra cuánto dinero aporta la venta.
El cliente confirma si el precio es comercialmente viable.
El costo pone un piso. El mercado marca un límite. La contribución sostiene la operación. Y la rentabilidad determina si realmente conviene vender.
Luis Manuel Rivera
PowerPeople
www.luismanuelrivera.com
Fuente de referencia
Rivera, Luis Manuel. (2017). Administración financiera en alimentos y bebidas. Editorial Porrúa.
 luismanuelrivera.com
