
Perspectivas de inversión hotelera en México para 2027
Resumen ejecutivo
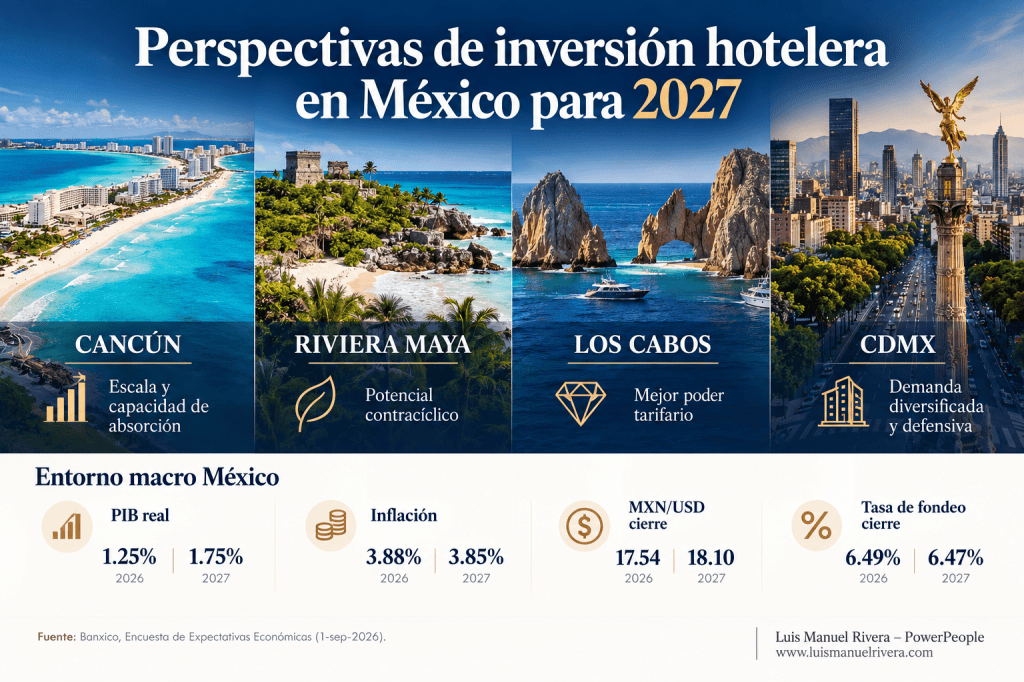
Tesis central. México llega a 2027 con una industria hotelera de destinos premium que sigue siendo estructuralmente atractiva, pero el argumento de inversión ya no es simplemente “más turistas = más hoteles”. El entorno de 2025–2026 muestra una clara divergencia entre mercados: Cancún conserva escala y capacidad de absorción; Riviera Maya presenta la mayor señal de presión sobre demanda; Los Cabos mantiene el mejor poder tarifario; y Ciudad de México ofrece la tesis más defensiva y diversificada. DataTur muestra que, entre 2023 y 2025, la ocupación anual bajó de 75.6% a 72.2% en Cancún, de 75.5% a 70.3% en Riviera Maya y de 57.5% a 57.7% en Ciudad de México, mientras Los Cabos se mantuvo alrededor de 72%. En enero-julio de 2026, la ocupación fue 73.2% en Cancún, 68.7% en Riviera Maya, 73.5% en Los Cabos y 57.2% en CDMX.
La primera conclusión para capital nuevo es que 2027 favorece más la compra selectiva, el reposicionamiento y los JV con operadores que el desarrollo especulativo de nueva oferta. En Cancún, los cuartos disponibles reportados por DataTur crecieron aproximadamente 5.0% interanual en enero-julio de 2026, mientras la ocupación cedió 1.6 puntos porcentuales; en Riviera Maya la oferta prácticamente no creció, pero la ocupación perdió 5.8 puntos, señal que apunta más a debilidad relativa de demanda/mix que a sobreoferta inmediata. En Los Cabos la oferta aumentó sólo 0.4%, pero la ocupación bajó 2.6 puntos; CDMX fue la excepción, con oferta +0.6% y ocupación +2.2 puntos frente al mismo periodo de 2025.
Ranking de oportunidad para 2027, bajo un enfoque riesgo-retorno: Los Cabos resulta el mercado más atractivo para capital orientado a lujo, branded residences y activos irremplazables; Ciudad de México es la mejor alternativa para core+/value-add por diversificación de demanda; Cancún sigue siendo muy invertible, pero exige disciplina en precio de entrada y diferenciación; Riviera Maya ofrece potencial contracíclico, aunque debería exigir la prima de riesgo más alta por debilidad reciente de ocupación y exposición ambiental. Esta clasificación es una conclusión del análisis, no un ranking publicado por una consultora.
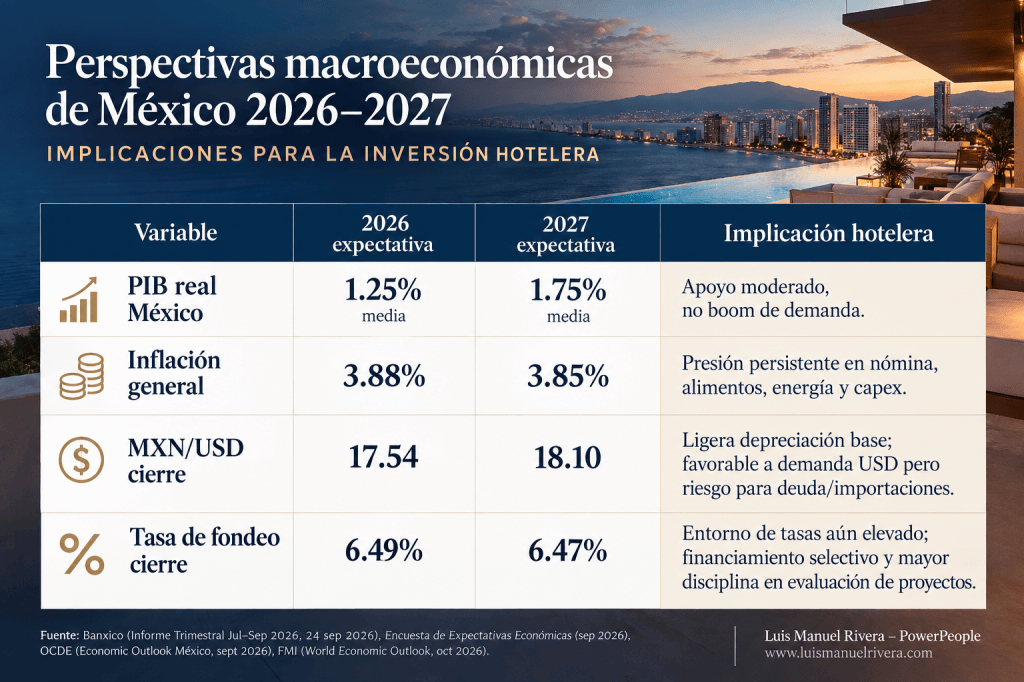
El escenario macro tampoco justifica underwriting agresivo. La encuesta de expectativas de Banxico publicada el 1 de septiembre de 2026 ubica el crecimiento medio esperado del PIB mexicano en 1.25% para 2026 y 1.75% para 2027, inflación general en 3.88% y 3.85%, tipo de cambio de cierre en alrededor de MXN 17.54/USD para 2026 y 18.10 para 2027, y tasa de fondeo interbancario de cierre cercana a 6.49% y 6.47%, respectivamente. Es, por tanto, un entorno de crecimiento moderado, inflación todavía relevante y capital local que no será barato.
Mi rango recomendado de hurdle rate, expresado como TIR nominal apalancada en USD y no como pronóstico de rendimiento realizado, es de 12–15% para Cancún, 14–17% para Riviera Maya, 11–14% para Los Cabos estabilizado —14–17% en desarrollo— y 11–14% para CDMX core+/14–16% value-add, con horizontes de cinco a doce años según mercado. Estas tasas incorporan explícitamente riesgo de ejecución, tipo de cambio, clima, capex, refinanciamiento y liquidez de salida; no deben confundirse con cap rates observadas.
Marco macroeconómico, turístico y metodología
Escenario macro para 2027
La economía mexicana mostró una reactivación en el segundo trimestre de 2026:
Banxico reportó un crecimiento trimestral desestacionalizado del PIB de alrededor de 1.42%, con avance de los servicios de 1.36%; el propio banco central identificó al turismo como uno de los factores que apoyaron la actividad en varias regiones.
Al mismo tiempo, el índice regional de actividad turística de Banxico registró movimientos trimestrales negativos en la primera mitad de 2026, lo que refuerza la idea de que la expansión hotelera ya no es homogénea.
Qué datos son observados y cuáles son modelados
Para no mezclar información oficial con estimaciones privadas, el informe utiliza tres niveles de evidencia.
Ocupación y oferta. Los datos 2023–2025 y enero-julio de 2026 proceden principalmente del Programa de Monitoreo Hotelero de DataTur. DataTur construye estos indicadores con información reportada por establecimientos de alojamiento y publica cuartos disponibles, cuartos ocupados y ocupación por destino.
ADR y RevPAR. No existe en las fuentes oficiales consultadas una serie pública homogénea de ADR y RevPAR 2018–2026 para los cuatro mercados. Los Cabos constituye una excepción parcial: el Observatorio Turístico reportó para agosto de 2024 ADR de US$366 y RevPAR de US$212, con 58% de ocupación; el Corredor alcanzó ADR de US$541. En Cancún, Riviera Maya y CDMX, las cifras de ADR/RevPAR que aparecen como “proxy” en este informe son supuestos de underwriting, no datos STR ni cifras oficiales.
Proyección 2027. Se construye un escenario base con: crecimiento económico moderado de Banxico; ocupaciones DataTur 2023–2026 como ancla; normalización de la demanda posterior a 2026; inflación nominal del orden de 4%; crecimiento conocido de la oferta; y una prima o descuento tarifario según posicionamiento del destino. El RevPAR se calcula como:
RevPAR = ADR × ocupación
Las reconstrucciones 2018–2022 de los gráficos son indicativas y sirven únicamente para visualizar el ciclo prepandemia–pandemia–recuperación. Para una adquisición concreta deberían reemplazarse por el STAR report del comp set, data room del activo y estados operativos auditados.
Descargar gráfico de ocupación 2018–2027
Las cifras oficiales que anclan la parte reciente del gráfico son las series DataTur 2023–2026.
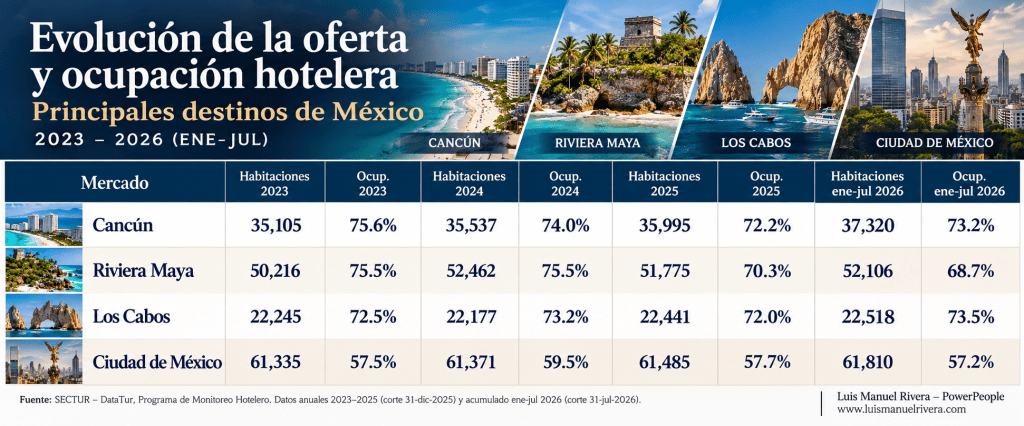
Nota: son cuartos disponibles promedio diario dentro de la muestra/monitoreo DataTur; no equivalen necesariamente al universo total de llaves físicas del destino. Datos anuales 2023–2025: corte 31-dic-2025; 2026: corte 31-jul-2026.
Los cambios interanuales de enero-julio de 2026 son aún más reveladores. Cancún añadió aproximadamente 1,763 cuartos disponibles promedio (+5.0%), pero los ocupados crecieron sólo 2.7%, llevando la ocupación de 74.7% a 73.2%. Riviera Maya redujo marginalmente la oferta (-0.4%), pero los cuartos ocupados cayeron 8.1%, haciendo descender la ocupación de 74.5% a 68.7%. Los Cabos tuvo oferta prácticamente estable (+0.4%) y demanda -3.0%. CDMX, por el contrario, registró oferta +0.6% y cuartos ocupados +4.6%.
Cancún
Panorama 2023–2027
Cancún conserva una de las plataformas de demanda y distribución más profundas del país, pero las cifras recientes sugieren que la expansión de inventario está consumiendo parte del crecimiento de demanda. La ocupación anual cayó de 75.6% en 2023 a 74.0% en 2024 y 72.2% en 2025; en enero-julio de 2026 se ubicó en 73.2%, 1.6 puntos por debajo del comparable 2025, mientras los cuartos disponibles aumentaron 5.0%.
Por ello, mi escenario base para 2027 no asume una vuelta automática a ocupaciones de 77–80%, sino 73%, acompañada de crecimiento nominal de ADR hacia aproximadamente US$320 en el proxy de underwriting. La tesis depende más de preservar tarifa y cuota de mercado que de incrementar agresivamente la ocupación.
Oferta, pipeline y competidores
La apertura de Amàre Cancún añade 429 habitaciones adults-only bajo Curio Collection by Hilton y constituye un ejemplo del patrón que probablemente dominará la próxima etapa: propietario/inversionista independiente combinado con la distribución, loyalty system y standards de una gran cadena.
El mercado mexicano de resorts cuenta además con una fuerte presencia de grupos españoles. A finales de 2025 se reportaban a escala México 23 hoteles de Riu, 22 de Barceló, 11 de Iberostar y ocho de Meliá, además de proyectos adicionales de esta última; estas cifras son nacionales, no exclusivamente de Cancún, pero muestran la capacidad de expansión y negociación de competidores con una larga trayectoria en el Caribe mexicano.
Rentabilidad y estructura recomendada
Para activos estabilizados bien ubicados, el modelo preferible es equity de control más franquicia cuando el propietario dispone de una plataforma operativa fuerte. Para un nuevo all-inclusive o un hotel upscale/luxury complejo, prefiero JV entre capital y desarrollador local + contrato de gestión con operador internacional, porque traslada una parte importante de la ejecución comercial y operativa a una plataforma probada.
La evidencia académica sobre estrategias de expansión hotelera es consistente con este enfoque: la propiedad directa puede capturar mayor RevPAR operativo, pero es más intensiva en capital, mientras franquicias y contratos de gestión tienden a ofrecer mayor flexibilidad y eficiencia económica para la cadena.
Hurdle recomendado: TIR nominal apalancada en USD de 12–15%, con 15–18% para construcción/reposición de alto riesgo. Horizonte: 7–10 años. El underwriting base debería resistir un escenario con ocupación 3–5 puntos inferior a la esperada y ADR 8–10% menor sin incumplir DSCR.
Riesgos y mitigantes
El primer riesgo es oferta: DataTur ya muestra +5% de inventario disponible en 2026. El mitigante es comprar producto con barreras reales —frente de playa, tamaño de predio, derechos existentes, MICE, beach club o distribución de marca—, no habitaciones indiferenciadas.
El segundo es climático/ambiental. El Caribe mexicano está expuesto a huracanes, erosión, calor extremo y episodios de sargazo, riesgos que cada vez afectan más costos operativos, capex, seguros y percepción del huésped. Un análisis reciente sobre hotelería y cambio climático documenta precisamente la creciente importancia financiera de resiliencia, agua, energía y adaptación para operadores como Accor. La mitigación debe incluir reservas anuales de capex climático, seguros paramétricos cuando sean económicamente viables, redundancia energética, tratamiento de agua y escenarios explícitos de cierre por eventos extremos.
Recomendación: positiva, pero selectiva. En 2027 preferiría adquirir un hotel de 10–20 años con ubicación irreplicable y oportunidad de reposicionamiento, o entrar en un JV con marca de fuerte distribución, antes que construir un all-inclusive genérico desde cero.
Riviera Maya
Panorama 2023–2027
Riviera Maya presenta la advertencia más clara de los cuatro mercados. La ocupación fue 75.5% tanto en 2023 como en 2024, pero cayó a 70.3% en 2025. En enero-julio de 2026 descendió nuevamente hasta 68.7%, frente a 74.5% en el mismo periodo de 2025. Lo más relevante es que la oferta reportada cayó ligeramente, -0.4%, mientras los cuartos ocupados descendieron 8.1%. Es decir, el deterioro reciente no puede explicarse simplemente por un boom de nuevas habitaciones.
Eso justifica una hipótesis 2027 relativamente conservadora de 69.5% de ocupación y ADR proxy aproximado de US$335. El escenario supone estabilización, no recuperación completa a los niveles 2023–2024.
Oferta, proyectos e inversores
La transformación del destino continúa inclinándose hacia lujo, wellness y experiencias. Kanai ha incorporado marcas de alta gama como St. Regis y EDITION, mientras propiedades consolidadas como Maroma y Banyan Tree Mayakoba han recibido inversiones importantes; este movimiento es consistente con una estrategia de elevar gasto por huésped en lugar de competir exclusivamente por volumen.
En febrero de 2026 Hyatt y RLH Properties anunciaron la apertura de Alila Mayakoba, y fuentes sectoriales describen 182 habitaciones, suites y villas. Al ser en buena medida una evolución/reconfiguración del ecosistema Mayakoba, este tipo de operación también ilustra por qué “nuevas marcas” no necesariamente significan el mismo número de “nuevas llaves netas”.
Rentabilidad y modelo de inversión
Riviera Maya merece, en mi opinión, un hurdle superior a Cancún. No porque el destino haya perdido atractivo estructural, sino porque el inversor está asumiendo simultáneamente riesgo de demanda, clima, ambiente, regulación y activos muy especializados.
El vehículo preferido sería JV con propietario/desarrollador local y operador de lujo o all-inclusive, con inversión por fases. Para un activo existente, la mejor ecuación puede ser compra + PIP/reposicionamiento + afiliación a una soft brand, evitando un periodo largo de desarrollo y permisos.
TIR objetivo apalancada USD: 14–17%, con 17–19% para greenfield de elevado riesgo ambiental o infraestructura. Horizonte: 7–10 años. No aconsejaría invertir con una salida obligatoria en tres o cuatro años: la liquidez hotelera puede secarse precisamente cuando un activo necesita absorber nuevas llaves o reconstruir demanda.
Riesgos y mitigantes
Ambiental y regulatorio es el principal grupo de riesgo. Además de sargazo y huracanes, Riviera Maya tiene ecosistemas de manglar, cenotes, acuíferos y costa sensibles, por lo que los permisos ambientales y la licencia social del proyecto son activos económicos, no simples trámites. El Plan Maestro de Turismo Sustentable de Quintana Roo 2030 coloca explícitamente la sustentabilidad dentro del marco de política turística estatal.
La supervisión ambiental puede afectar directamente operaciones hoteleras: en 2025 Profepa suspendió espectáculos en el delfinario del Barceló Maya Grand Resort por falta de permisos requeridos, ejemplo concreto de que el incumplimiento ambiental puede traducirse en cierres parciales, riesgo reputacional y costos de remediación.
El mitigante es una due diligence ESG previa a la compra, que incluya títulos y concesiones, MIA y condicionantes, disponibilidad y tratamiento de agua, descargas, manglar, línea de costa, protección civil y pasivos históricos. En un activo costero no aceptaría limitar la revisión al EBITDA y al título inmobiliario.
Recomendación: mercado apropiado para inversionista oportunista o de capital paciente, no para comprador que busque cash yield inmediato con bajo riesgo. La mejor oportunidad 2027 puede aparecer justamente en activos cuyos propietarios proyectaron ocupaciones de 75–80% y hoy necesitan recapitalización.

