Por: Luis Manuel Rivera
El presupuesto no es una colección de porcentajes, es la traducción financiera de los supuestos bajo los cuales operará el hotel.
Proyectar los ingresos de 2027 aplicando un porcentaje de crecimiento sobre 2026 puede producir una cifra, pero no necesariamente un presupuesto confiable.
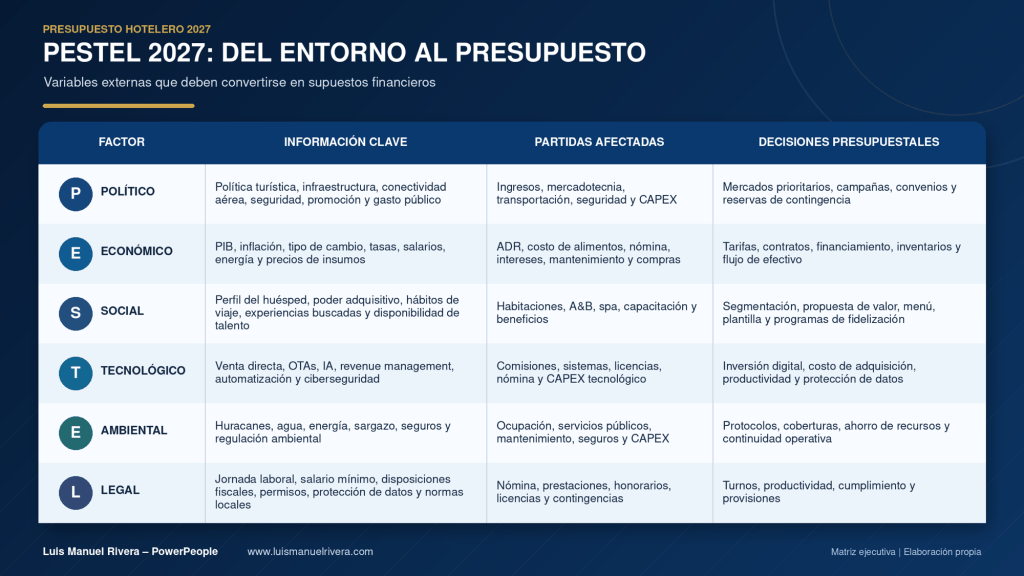
Antes de estimar ocupación, ADR, nómina, costo de alimentos, energía, comisiones o CAPEX, la dirección debe entender qué está cambiando fuera del hotel.
Ese es el valor del análisis PESTEL: convertir factores políticos, económicos, sociales, tecnológicos, ambientales y legales en supuestos presupuestales medibles.
¿Por qué será especialmente relevante para 2027?
Los Criterios Generales de Política Económica 2027 plantean para México un crecimiento real del PIB de entre 1.5% y 2.5%, inflación de 3.0% al cierre del año, tipo de cambio de $18.00 por dólar y Cetes a 28 días de 6.0%. Son referencias nacionales; cada hotel tendrá que ajustarlas a su destino, segmento y mezcla de mercados.
Banco de México estima un crecimiento puntual de 2.0% para 2027, dentro de un intervalo de 1.2% a 2.8%. También prevé que la inflación disminuya gradualmente durante el año, de 3.4% en el primer trimestre a 3.0% en el cuarto.
En turismo aparece una señal que merece atención: entre enero y julio de 2026, la llegada de turistas internacionales creció 4.5%, pero su gasto aumentó solamente 0.3%. Más visitantes no significan automáticamente mayor ingreso por huésped ni mejor rentabilidad.
Del entorno al presupuesto
El impacto laboral no puede dejarse fuera
La reducción gradual de la jornada laboral establece un máximo de 46 horas semanales para 2027, sin disminución salarial.
En una operación hotelera abierta las 24 horas, esta variable debe incorporarse desde la elaboración de plantillas y horarios, no como una justificación posterior de la desviación presupuestal.
El sector turístico empleó 5.067 millones de personas durante el segundo trimestre de 2026, 1.6% más que un año antes y equivalente a 9.3% del empleo nacional.
Ejemplo práctico
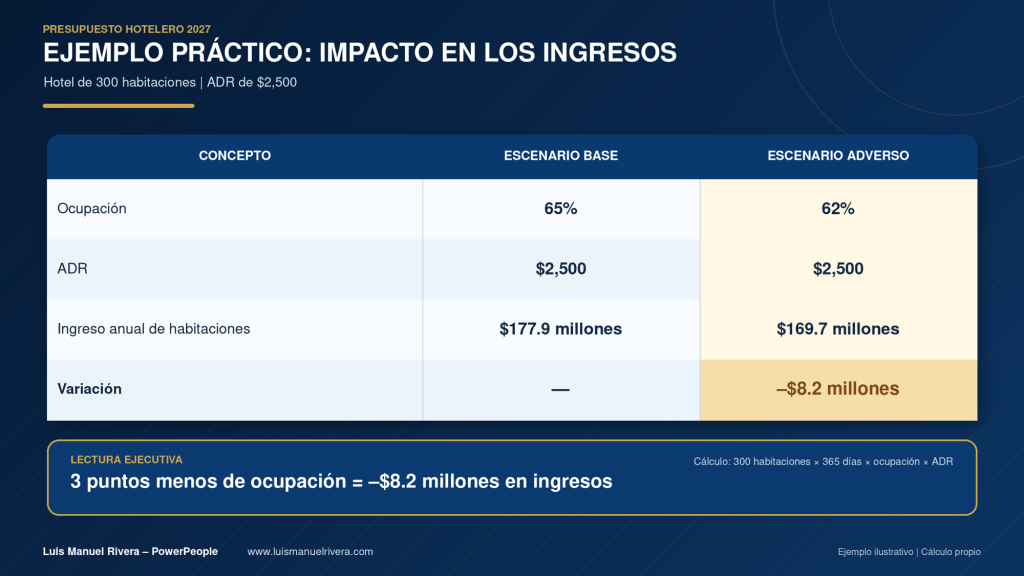
Considere un hotel de 300 habitaciones:
La competencia por personal, la rotación y la capacitación también deben formar parte del escenario social y laboral.
Una reducción de solo tres puntos de ocupación disminuiría el ingreso de habitaciones en $8.2 millones.
Si, además, la nómina anual fuera de $60 millones y el hotel necesitara conservar la misma cobertura operativa al pasar de 48 a 46 horas semanales, la presión teórica sobre horas contratadas sería de aproximadamente 4.35%, equivalente a $2.6 millones antes de aplicar mejoras de productividad, reorganización de turnos o automatización.
Dos variables externas podrían provocar una presión conjunta cercana a $10.8 millones. Un presupuesto que no las contemple podría mostrar utilidad en Excel y enfrentar una realidad muy distinta en la operación.
¿Cómo incorporar el PESTEL al presupuesto?
Cada variable relevante debe convertirse en una cadena de decisión:
Variable externa → supuesto operativo → partida financiera → KPI → acción
Por ejemplo:
- Reducción de conectividad aérea → menor demanda internacional → ajuste de ocupación y ADR → RevPAR y RGI → reforzar mercado nacional.
- Aumento del precio de alimentos → mayor costo de alimentos → ajuste de recetas y compras → costo por cubierta y margen de contribución → ingeniería de menú.
- Tipo de cambio desfavorable → mayor costo de equipos importados → revisión del CAPEX → retorno y periodo de recuperación → reprogramar o sustituir proveedores.
- Jornada de 46 horas → menor disponibilidad semanal por colaborador → rediseño de plantilla → costo laboral por habitación ocupada → automatización y horarios flexibles.
- Riesgo de huracanes → posibles cierres o cancelaciones → menor ingreso y mayor gasto extraordinario → flujo de caja y GOP → seguros y fondo de contingencia.
Tres escenarios, no una sola cifra
El presupuesto 2027 debería presentar por lo menos tres escenarios:
- Base: comportamiento más probable con los supuestos disponibles.
- Favorable: mayor demanda, mejor tarifa, estabilidad de costos y conectividad.
- Adverso: menor ocupación, presión laboral, inflación de insumos, eventos climáticos o depreciación cambiaria.
Cada escenario debe mostrar su efecto en:
- Ocupación, ADR y RevPAR.
- TRevPAR y GOPPAR.
- Ingresos de A&B y otros departamentos.
- Costo de alimentos y margen de contribución.
- Nómina y costo laboral por habitación ocupada.
- GOP, EBITDA y flujo operativo.
- CAPEX, deuda y liquidez.
El PESTEL no pretende adivinar lo que ocurrirá. Su función es evitar que el presupuesto dependa de un solo futuro posible.
Luis Manuel Rivera – PowerPeople
www.luismanuelrivera.com

