Editorial: Luis Manuel Rivera.
Resumen ejecutivo para la elaboración de presupuestos 2027
Actualizado al 27 de septiembre de 2026 | Luis Manuel Rivera – PowerPeople
El Paquete Económico 2027 propone estabilidad macroeconómica y no contempla aumentos generales en las tasas del ISR o del IVA.
Para hoteles y restaurantes, el riesgo presupuestal se concentra en la presión sobre los márgenes: jornada laboral de 46 horas, mayor derecho al visitante internacional, limitada promoción turística, nuevas restricciones fiscales y costos que podrían crecer por encima de la inflación oficial.
Estado legislativo
El Ejecutivo entregó el Paquete Económico 2027 al Congreso el 8 de septiembre de 2026.
Al cierre de este análisis continúa siendo una propuesta. La Cámara de Diputados deberá aprobar la Ley de Ingresos a más tardar el 20 de octubre; el Senado tendrá hasta el 31 de octubre, y el Presupuesto de Egresos deberá quedar aprobado por la Cámara de Diputados a más tardar el 15 de noviembre [1].
Por esta razón, los presupuestos empresariales pueden incorporar desde ahora las premisas macroeconómicas y los riesgos operativos, pero las disposiciones fiscales deberán actualizarse cuando concluya el proceso legislativo.
Premisas económicas para 2027
Hacienda proyecta un crecimiento real de entre 1.5% y 2.5%, inflación promedio de 3.2%, tipo de cambio promedio de $17.90 por dólar y CETES a 28 días de 6.1% en promedio. Estas cifras son un punto de partida; no deben convertirse en incrementos automáticos para todas las partidas del presupuesto [2].
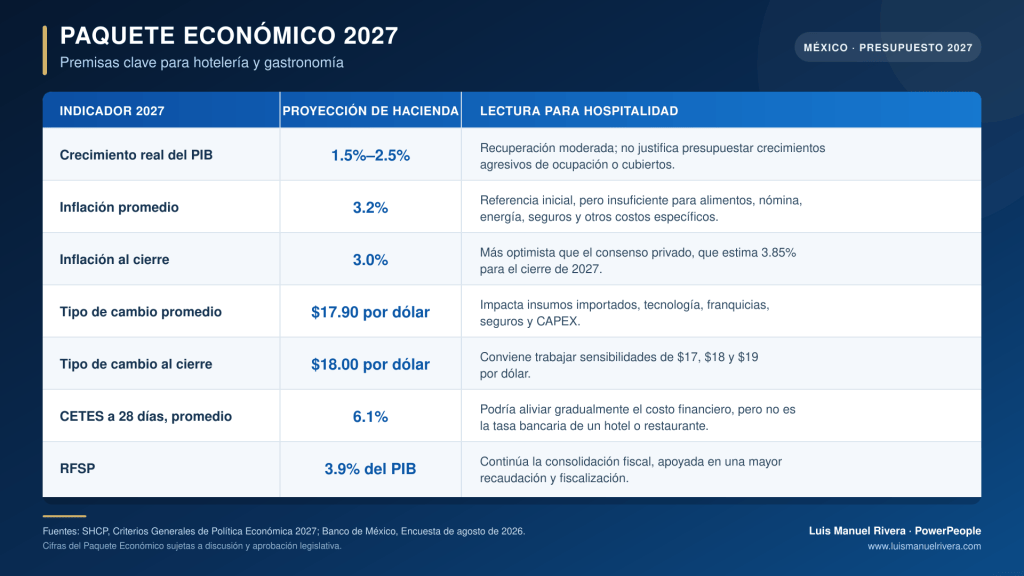
Figura 1. Premisas económicas para la elaboración del presupuesto 2027.
La diferencia frente al consenso privado es relevante. La encuesta de agosto de Banco de México ubicó para 2027 el crecimiento en 1.75%, la inflación en 3.85% y el tipo de cambio de cierre en $18.10. Construir todo el presupuesto con inflación de 3% dejaría poco margen de protección [3].
Noticias que afectan directamente al sector
Aumento al derecho del visitante internacional
La iniciativa propone elevar 35% el Derecho de No Residente para llevarlo a $1,334.80 por visitante.
En una familia de cuatro personas representa aproximadamente $1,400 adicionales frente al cobro actual.
La distribución propuesta sería 50% para la Secretaría de la Defensa Nacional, 26% para el Instituto Nacional de Migración y 24% para la Tesorería de la Federación, sin asignación directa a promoción turística [4].
Impacto presupuestal. Normalmente no será un gasto registrado por el hotel, pero puede afectar la decisión de viaje, la estancia y el gasto disponible del huésped.
Los hoteles con alta participación internacional deben preparar una sensibilidad de demanda, especialmente para familias, mayoristas, cruceros y segmentos sensibles al precio.
Promoción turística con pocos recursos
El presupuesto propuesto para la Secretaría de Turismo asciende a $1,851.3 millones, apenas 3.2% más en términos nominales y sin crecimiento real.
La Dirección General de Promoción y Asuntos Internacionales dispondría de $25 millones, una reducción real de 43%, mientras Fonatur concentraría cerca de 46% del presupuesto total [5].
Impacto presupuestal. Los establecimientos no deberían suponer que la promoción pública compensará una demanda débil. Conviene proteger la venta directa, el CRM, las alianzas comerciales y la presencia en mercados internacionales, midiendo el costo de adquisición por canal.
Mayor presión fiscal sin nuevos impuestos generales
Aunque no se proponen incrementos generales en las tasas del ISR o IVA, la iniciativa busca fortalecer la recaudación y limitar determinadas deducciones.
Para personas morales con ingresos superiores a $50 millones se plantean cambios que pueden afectar el impuesto pagado y el flujo de efectivo [6].
• Limitar determinadas deducciones autorizadas.
• Permitir la amortización de pérdidas fiscales solamente hasta 50% de la utilidad fiscal del ejercicio.
• Reducir de 30% a 20% el límite aplicable a la deducción de intereses netos.
• Reforzar los requisitos para pagos al extranjero, partes relacionadas y beneficios de tratados.
El efecto puede ser especialmente relevante para hoteles con deuda, contratos de franquicia, regalías, honorarios de administración o servicios de reservación pagados en el extranjero.
Estas medidas no necesariamente modificarán el GOP, pero sí pueden reducir la utilidad neta, el flujo disponible, el DSCR y la capacidad de financiar CAPEX.
Retenciones en plataformas digitales
Se propone una retención de ISR de 2.5% sobre la venta de bienes y la prestación de servicios realizadas mediante plataformas tecnológicas, dependiendo del contrato y del modelo de intermediación.
Sobre ventas de $1 millón mensuales, la retención alcanzaría $25,000 al mes. No necesariamente constituye un gasto adicional, pero sí reduce temporalmente la disponibilidad de efectivo [6].
Impacto presupuestal. Restaurantes, servicios de entrega y canales de reservación deben separar en su flujo la comisión de la plataforma, la retención fiscal y el plazo de liquidación.
Jornada laboral de 46 horas
Aunque no forma parte del Paquete Económico, es una premisa obligatoria para el presupuesto 2027. A partir de enero, la jornada máxima se reduce de 48 a 46 horas semanales sin disminución de salarios ni prestaciones [7].
Mantener las mismas horas de cobertura representa un incremento teórico de 4.35% en el costo por hora cubierta, antes del aumento salarial que determine CONASAMI.
Una nómina anual de $30 millones podría requerir hasta $1.30 millones adicionales si se conserva la cobertura sin mejoras de productividad. El salario mínimo de 2027 todavía no está definido, por lo que conviene mantener una reserva y actualizarla cuando se publique la resolución correspondiente [8].
Ajustes recomendados para el presupuesto
Las premisas nacionales deben traducirse a decisiones concretas por departamento. La siguiente matriz sustituye la tabla original del artículo y concentra los ajustes que conviene incorporar en habitaciones, alimentos y bebidas, nómina, distribución, impuestos, CAPEX y tesorería.
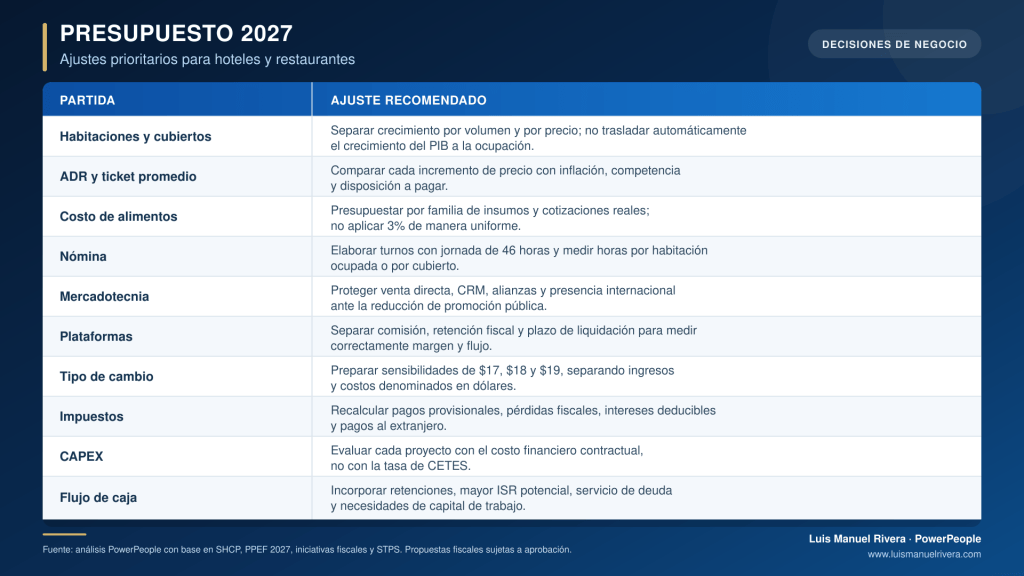
Figura 2. Ajustes prioritarios para proteger rentabilidad y flujo de caja.
La matriz debe incorporarse a un presupuesto flexible. Los ingresos deben separarse entre volumen y precio; los costos variables deben relacionarse con habitaciones ocupadas, cubiertos o ingresos, y los costos fijos deben revisarse según capacidad instalada.
Esta estructura permite medir correctamente el Flow Through y detectar si el crecimiento comercial se convierte en GOP y flujo de caja.
El presupuesto 2027 debería manejar al menos un escenario base y uno de protección.
El escenario base puede utilizar una inflación cercana a 3.8%-4.0%, crecimiento económico de 1.75%-2.0% y tipo de cambio cercano a $18, complementado con sensibilidades específicas sobre ocupación, cubiertos, nómina, alimentos y deuda.
Estas cifras son premisas de gestión, no sustituyen el análisis de cada destino ni las cotizaciones de proveedores.
La advertencia central es sencilla: un presupuesto construido únicamente con 3% de inflación puede sobreestimar el GOP.
La reducción de la jornada laboral, la presión sobre costos y la mayor recaudación fiscal pueden absorber rápidamente el crecimiento de los ingresos.
Fuentes consultadas
[1] Canal del Congreso. Recepción y calendario legislativo del Paquete Económico 2027. Consultar fuente
[2] Secretaría de Hacienda y Crédito Público. Criterios Generales de Política Económica 2027. Consultar fuente
[3] Banco de México. Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado, agosto de 2026. Consultar fuente
[4] CONCANACO SERVYTUR. Propuesta sobre el incremento al derecho de visitantes, 22 de septiembre de 2026. Consultar fuente
[5] El Economista. Presupuesto propuesto para Sectur en 2027. Consultar fuente
[6] PwC México. Presentación del Paquete Económico 2027. Consultar fuente
[7] Diario Oficial de la Federación. Reforma a la Ley Federal del Trabajo en materia de reducción de la jornada laboral, 1 de mayo de 2026. Consultar fuente
[8] Comisión Nacional de los Salarios Mínimos. Preguntas frecuentes sobre los salarios mínimos. Consultar fuente
[9] Secretaría de Hacienda y Crédito Público. Comunicado de entrega del Paquete Económico 2027. Consultar fuente
Nota: las disposiciones fiscales y presupuestarias descritas corresponden a las iniciativas presentadas en septiembre de 2026. Su alcance puede modificarse durante el proceso legislativo y deberá revisarse contra los textos definitivos publicados en el Diario Oficial de la Federación.
Luis Manuel Rivera – PowerPeople | http://www.luismanuelrivera.com
Pagina 1

