Hace unos días concluyó nuestro magno evento que como cada año realizamos con Directores de Hoteles y el tema central sin duda alguna fue, VISIÓN ESTRATÉGICA para asumir los retos del 2027.
Es por ello que me permití compartir contigo este pequeño artículo, preparado con mucho cariño y sobre todo con responsabilidad.
Luis Manuel Rivera | PowerPeople
http://www.luismanuelrivera.com
Un hotel puede vender más en 2027 y terminar con menos utilidad. Puede incluso reportar ganancias mientras enfrenta dificultades para pagar la nómina.
Cuando reviso los resultados de un hotel, busco entender qué hay detrás de las cifras: qué negocio estamos captando, cómo lo atendemos y cuánto dinero deja. Esa relación debe estar presente en el tablero del CEO y en el presupuesto 2027.
La visión estratégica comienza por definir qué hotel queremos dirigir, a qué clientes podemos atender con ventaja y qué rendimiento esperan los socios. Un resort todo incluido y un hotel de ciudad requieren lecturas diferentes. El tablero debe reflejar su modelo de negocio.
Empiezo por el mercado. Recomiendo revisar las reservas para los próximos 30, 60 y 90 días, las cancelaciones y su comparación con cortes de igual anticipación del año anterior. El RGI compara el RevPAR del hotel con el de su conjunto competitivo. Un resultado superior a 100 indica un RevPAR por encima del grupo de referencia. La comparación sirve cuando los hoteles elegidos compiten por un negocio semejante. [1]
Después reviso cuánto deja cada venta. Para evaluar un canal, considero el ingreso después de descuentos y le resto los costos de captación y los costos variables atribuibles. La venta directa también cuesta. Una reserva con comisión puede convenir si aporta demanda en una fecha débil y deja una contribución suficiente. Lo que interesa es cuánto aporta ese negocio a cubrir los gastos fijos y generar utilidad. [2]
El CEO debe conocer qué segmentos dejan contribución, cuánto depende el hotel de un intermediario y cuándo se cobran las ventas. En un todo incluido, además, conviene relacionar el ingreso por huésped y noche con el consumo y las horas de servicio, evitando contar dos veces los ingresos incluidos en el paquete.
Para relacionar la ocupación con los resultados, recomiendo revisar juntos el TRevPOR y el GOPPOR. Los dos se calculan sobre habitaciones noche ocupadas del periodo. El TRevPOR muestra los ingresos operativos totales por habitación noche ocupada; el GOPPOR, el resultado operativo bruto por esa misma unidad. [1, 8]
TRevPOR = Ingresos operativos totales ÷ Habitaciones noche ocupadas.
GOPPOR = GOP ÷ Habitaciones noche ocupadas.
Reviso si el ingreso por habitación ocupada está creciendo y qué ocurre con el GOP por habitación ocupada. Si mejora el primero y cae el segundo, hay que explicar dónde se perdió margen. Son resultados del conjunto del hotel expresados por habitación ocupada; no representan la utilidad individual de una reserva. Si los restaurantes atienden clientes externos, conviene separar esos ingresos al estudiar el gasto de los huéspedes.
TRevPAR y GOPPAR complementan este análisis: utilizan las habitaciones noche disponibles y ayudan a evaluar el rendimiento de la capacidad del hotel. Recomiendo observar los cuatro indicadores junto con la ocupación, el GOP total y su margen. Una mejora por unidad puede coincidir con una caída del resultado total. [1]
Veamos un caso ilustrativo. Un hotel de 150 habitaciones registra 3,000 habitaciones noche ocupadas en un mes de 30 días, tanto en la situación inicial como en el nuevo escenario. Sus ingresos pasan de 12 a 13.2 millones de pesos y los gastos operativos hasta GOP aumentan de 8.4 a 9.9 millones. Las ventas crecen 10%, pero el GOP baja de 3.6 a 3.3 millones y su margen cae de 30% a 25%. El TRevPOR sube de $4,000 a $4,400; el GOPPOR baja de $1,200 a $1,100.
La ocupación se mantuvo igual. Lo que cambió fue la capacidad de convertir ingresos en GOP. El comité debe revisar la mezcla de ventas, los consumos, el costo laboral y los demás gastos. La decisión depende de la causa; un recorte general puede afectar áreas que sí están aportando resultados.
El capital humano debe tener un lugar en esta revisión. USALI 12ª edición, con fecha de aplicación del 1 de enero de 2026, amplía el reporte laboral de la propiedad. Esto ayuda a relacionar el costo del trabajo con la operación que ofrecemos. [3]
Recomiendo acompañar el costo laboral con horas trabajadas por unidad de servicio, rotación voluntaria y vacantes críticas. En habitaciones, la unidad puede ser una habitación noche ocupada; en restaurantes, un comensal atendido. Si bajan las horas y aumentan las quejas o los retrasos en la entrega de habitaciones, debemos revisar si falta personal, capacitación o una mejor organización del trabajo.
Aquí entra el liderazgo. Las causas de salida, la permanencia del equipo y el cumplimiento de los compromisos de los jefes permiten revisar el sentido de pertenencia. También observo las quejas por cada 100 estancias y los huéspedes que regresan. El equipo necesita condiciones para cumplir la promesa de servicio; la relación con los resultados debe comprobarse con los datos del hotel.
La caja requiere seguimiento directo. El GOP y el EBITDA no equivalen al flujo de efectivo. La NIC 7 distingue los flujos de operación, inversión y financiamiento, una separación necesaria para entender cuánto efectivo genera el negocio y cómo se utiliza. [4]
Recomiendo una proyección semanal de caja de 13 semanas con cobros, nómina, proveedores, impuestos, deuda e inversiones. El CEO debe conocer la semana de menor efectivo disponible y qué decisión tomará si el saldo resulta insuficiente. Los anticipos de huéspedes deben revisarse junto con los servicios pendientes de prestar y las posibles devoluciones.
La inversión debe distinguir mantenimiento de expansión. El CAPEX de mantenimiento protege la condición del activo y la continuidad del servicio. El de expansión busca capacidad adicional o nuevos ingresos. Para los proyectos que prometen rentabilidad, hay que estimar flujos incrementales, desembolsos, plazos y retorno, y después comprobar lo obtenido. La seguridad y la continuidad también justifican inversiones, aunque su beneficio principal sea evitar una interrupción.
Energía, agua y residuos merecen seguimiento por consumo físico y por costo. USALI 12 incorpora el apartado Energy, Water, and Waste y métricas relacionadas. [5] Separar consumo de precio ayuda a identificar si la factura aumentó por tarifas, volumen de operación o ineficiencias. El tablero debe mostrar también riesgos críticos pendientes, con responsables y fechas de atención.
La inteligencia artificial puede ayudar a revisar variaciones y preparar escenarios. Recomiendo medir el ahorro después de licencias, integración y revisión humana, y comprobar la calidad del trabajo. Antes de aceptar una conclusión, reviso las cifras de origen, los supuestos y su sentido para la operación. La responsabilidad de la decisión sigue siendo del ejecutivo. [6]
2027 exige, además, atención al reporte financiero. Para entidades que presentan estados bajo NIIF, la NIIF 18 entra en vigor para periodos anuales que comiencen desde el 1 de enero de 2027 e introduce, entre otros cambios, subtotales definidos. [7] Conviene preparar la conciliación entre el reporte operativo USALI y los estados financieros, conservando claras sus distintas finalidades.
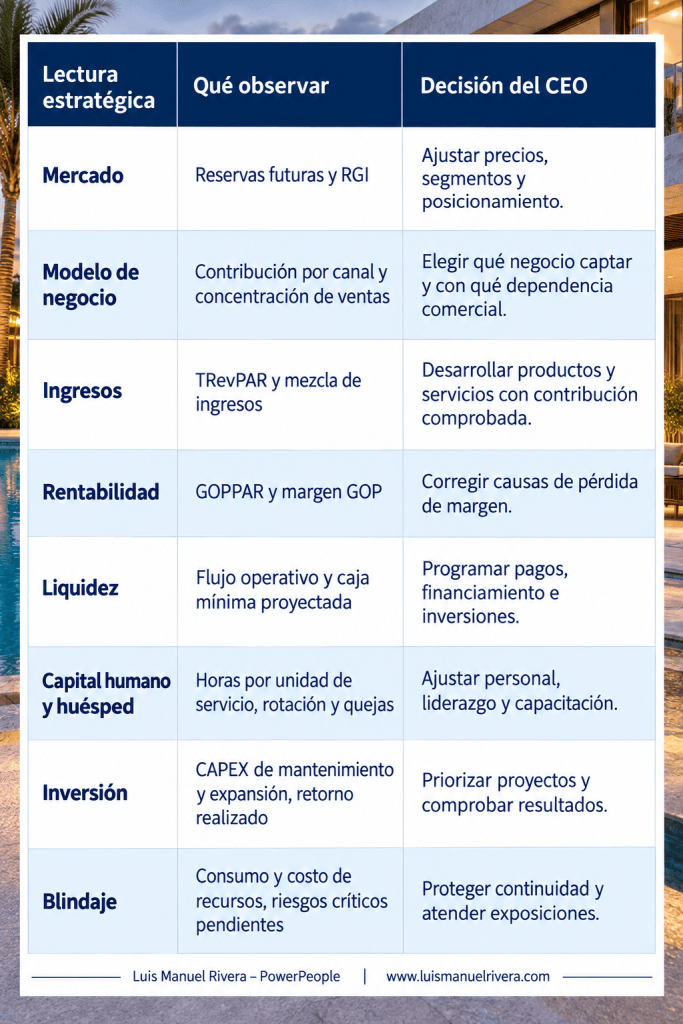
Recomiendo concentrar el tablero del CEO en ocho aspectos, con información suficiente para explicar las desviaciones y tomar decisiones.
Cada aspecto necesita una meta acorde con el hotel, un responsable y una acción acordada. Cuando aparece una desviación, el comité debe explicar su causa, decidir qué hará y fijar una fecha para comprobar el resultado. Los límites deben considerar la temporada y el modelo de negocio.
Reviso el resultado real frente al presupuesto, el mismo periodo de 2026 y el pronóstico actualizado al cierre de 2027. Mantengo la misma moneda y los mismos criterios de clasificación, ocupación y cortesías. Las reservas futuras se comparan con cortes de igual anticipación del año anterior.
Recomiendo revisar semanalmente demanda, caja y problemas de operación; mensualmente, rentabilidad y capital humano; y trimestralmente, estrategia e inversiones. Los escenarios deben mostrar qué pasa con el GOP y el efectivo cuando cambian tarifa, ocupación, costo laboral o tipo de cambio, y qué decisiones tomaríamos en cada caso.
El tablero debe terminar en decisiones documentadas. Si el comité identifica una desviación, debe quedar claro quién actuará, cuánto costará y con qué evidencia se comprobará la mejora.
El tablero del CEO debe ayudar a dirigir el hotel que queremos ofrecer al huésped, con un equipo capaz de cumplir y resultados que respondan a los compromisos con los socios.
¿Tu comité revisa cuánto ingresa por habitación ocupada y cuánto de ese ingreso se convierte en GOP?
Luis Manuel Rivera – PowerPeople
http://www.luismanuelrivera.com
Fuentes consultadas
Consulta realizada el 11 de octubre de 2026. El caso numérico es ilustrativo y los ocho aspectos corresponden a recomendaciones de gestión.
[1] CoStar STR Benchmark. Glossary. Definiciones de RGI, RevPAR, TRevPAR, TRevPOR, GOPPAR y disponibilidad.
[2] HSMAI Global. Why Profitability Matters Now More Than Ever. 18 de agosto de 2023. Valor total del cliente y economía de canales.
[3] HFTP Academy. USALI 12th Edition Bridge. Fecha de aplicación y cambios en el reporte laboral.
[4] IFRS Foundation. IAS 7 Statement of Cash Flows. Clasificación del flujo de efectivo.
[5] HFTP. USALI 12th Revised Edition Deep Dive Energy Water and Waste Schedule 9. 30 de julio de 2024. Costos y métricas de consumo.
[6] HSMAI Asia Pacific. Rethinking Hotel Commercial Leadership for the Next Era. 29 de septiembre de 2026. Datos, integración comercial e inteligencia artificial.
[7] IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements. Entrada en vigor y subtotales definidos.
[8] Luis Manuel Rivera. TRevPOR y GOPPOR. 5 de agosto de 2026. Definiciones y análisis conjunto por habitación ocupada.
Luis Manuel Rivera | 1