“Eficientar el costo laboral, sin afectar la calidad y servicio al huésped”, ese es el reto.
Por Luis Manuel Rivera | PowerPeople
Análisis al 31 de octubre de 2026
La reducción de la jornada laboral debe incorporarse al presupuesto hotelero de 2027 desde la construcción de las plantillas y los turnos.
Aplicar un porcentaje de incremento a la nómina del año anterior puede dejar fuera el verdadero problema: determinar cuántas horas de trabajo necesita cada departamento para cumplir la promesa de servicio y cuánto costará cubrirlas.
El hotel mantiene sus compromisos con el huésped durante las 24 horas. La recepción, la seguridad, el mantenimiento y la atención de los centros de consumo requieren continuidad.
Cuando disminuyen las horas disponibles por colaborador, la dirección necesita revisar cómo sostener esa cobertura y qué efecto tendrá sobre la utilidad.
La premisa legal es concreta: a partir del 1 de enero de 2027, la jornada máxima semanal será de 46 horas, dentro de la transición que llegará a 40 horas en 2030. La reducción no permite disminuir sueldos, salarios ni prestaciones. Estos términos están establecidos en los decretos de reforma constitucional y de la Ley Federal del Trabajo. (sidof.segob.gob.mx, dof.gob.mx)
Para presupuestar correctamente, cada hotel debe identificar qué colaboradores trabajan actualmente 48 horas, cuáles tienen jornadas menores y qué condiciones establecen sus contratos. También deben respetarse los límites diarios correspondientes a las jornadas diurna, nocturna y mixta. El efecto será distinto entre departamentos y puestos. (ey.com)
El primer impacto financiero aparece en el costo por hora.
Para un colaborador que pasa de 48 a 46 horas semanales y conserva el mismo salario:
- Las horas ordinarias disponibles disminuyen 4.17%.
- El costo salarial por hora aumenta 4.35%.
El segundo cálculo se obtiene así:
Incremento del costo por hora = (48 ÷ 46 − 1) × 100 = 4.35%.
Son cálculos propios derivados del cambio de jornada. Ese 4.35% no representa un aumento automático de toda la nómina del hotel. El desembolso adicional dependerá de las horas que realmente deban sustituirse, la organización de los turnos y las mejoras de productividad que puedan demostrarse.
Como ejercicio presupuestal, supongamos que un grupo de puestos afectados representa un costo integral de $1 millón mensual. Si fuera necesario reponer todas las horas reducidas mediante personal adicional con costo proporcional equivalente, sin mejoras de productividad, la referencia teórica sería de aproximadamente $43,478 adicionales al mes y $521,739 al año.
Este supuesto requiere ajustarse a la realidad: las contrataciones se realizan por puestos y horarios concretos; las cargas patronales, las prestaciones y las necesidades de relevo pueden modificar el resultado. Además, deben calcularse por separado los incrementos salariales de 2027.
Los análisis de especialistas ayudan a ubicar el reto.
Marcela Calderón, socia de Legal Laboral de KPMG México, advierte que una mayor dependencia de horas extraordinarias puede deteriorar los márgenes y elevar el riesgo regulatorio. Su propuesta incluye diagnosticar los turnos, rediseñar procesos y medir la productividad por hora efectiva. Para la dirección hotelera, esto implica justificar la cobertura de cada área antes de autorizar su plantilla. (kpmg.com)
EY México identifica expresamente a la hospitalidad entre los sectores de operación continua que deberán revisar turnos, plantillas, presupuestos, contratos colectivos y controles de asistencia. También recomienda evaluar las áreas críticas que podrían requerir personal adicional. (ey.com)
Deloitte, en su análisis económico de la reducción de jornada, presenta escenarios donde el efecto sobre los costos depende de la reorganización del trabajo y de las mejoras de eficiencia. Mi lectura para el sector hotelero es que cada presupuesto necesita supuestos propios: una estimación nacional no sustituye el análisis de cargas de trabajo del establecimiento. (deloitte.com)
Con ese enfoque, recomiendo incorporar los siguientes componentes:
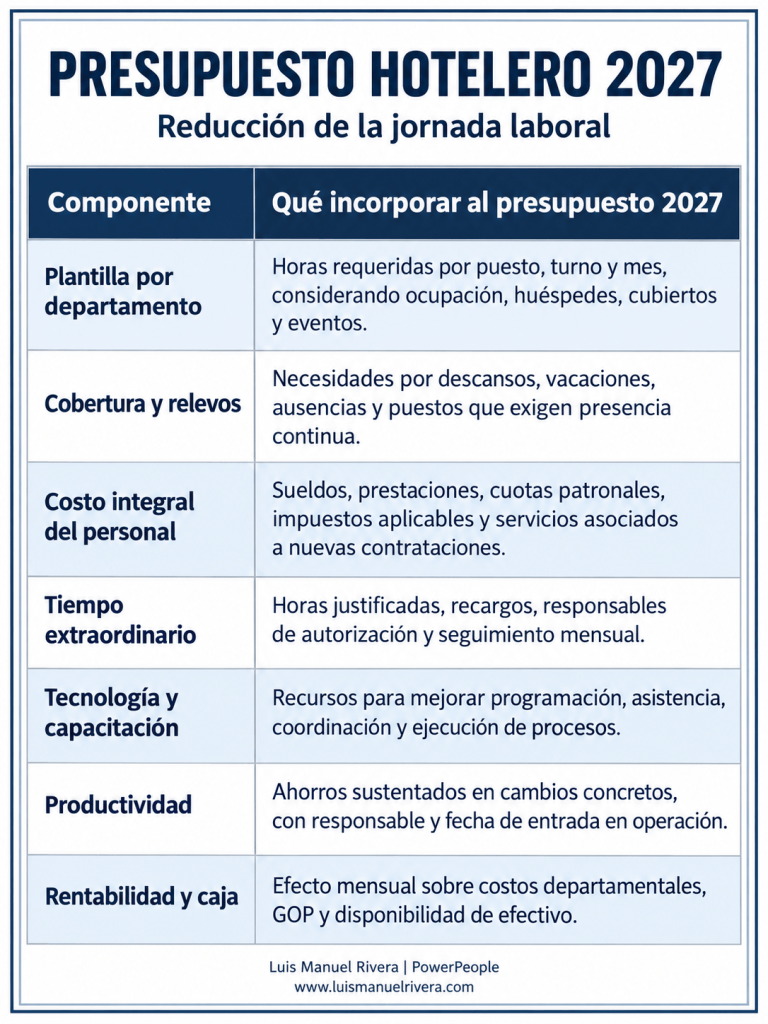
El control de asistencia también requiere recursos. La reforma contempla el registro electrónico de inicio y término de la jornada y establece el 1 de enero de 2027 para la entrada en vigor de las disposiciones generales correspondientes. Conviene prever adecuaciones conforme a las reglas que determine la STPS, antes de comprometer una solución tecnológica. (dof.gob.mx)
Para la revisión directiva, propongo comparar tres escenarios: mantener la cobertura con mayor plantilla; combinar contrataciones selectivas con mejoras verificables de productividad; y enfrentar una demanda superior a la prevista. Cada escenario debe mostrar cuánto cambia el costo, qué nivel de servicio sostiene y cuál es su efecto sobre el GOP.
La evaluación mensual debe relacionar horas trabajadas, costo laboral por habitación ocupada, costo laboral por cubierto, horas extraordinarias y margen operativo. Estos resultados deben revisarse junto con satisfacción del huésped, ausentismo y rotación. Una reducción de gasto que provoque retrasos, errores o desgaste del equipo puede trasladar el costo a otras partidas.
Desde mi perspectiva, presupuestar esta transición exige la participación conjunta de Dirección General, Finanzas, Capital Humano y responsables operativos. Cada gerente debe explicar qué cobertura necesita, qué procesos puede mejorar y qué recursos requiere para cumplir sus resultados.
El presupuesto 2027 debe demostrar cómo el hotel sostendrá su servicio, respetará el tiempo de sus colaboradores y generará la rentabilidad comprometida con los socios.
Luis Manuel Rivera – PowerPeople
www.luismanuelrivera.com
Fuentes consultadas
- Diario Oficial de la Federación: reforma constitucional, 3 de marzo de 2026
y reforma a la Ley Federal del Trabajo, 1 de mayo de 2026
.
- KPMG México — Marcela Calderón: Reforma de 40 horas: del debate a la ejecución
.
- EY México: Reducción de la jornada laboral en México
, 8 de mayo de 2026.
- Deloitte: Impacto económico de la reducción de la jornada laboral en México
, 13 de abril de 2026.

