Editorial: Luis Manuel Rivera
El presupuesto 2027 de un hotel en Riviera Maya, Cancún, Puerto Vallarta o Los Cabos debe medir cuánto ingreso conserva después de pagar la distribución y atender al huésped.
Cuando las ventas están vinculadas al dólar y buena parte de los gastos se paga en pesos, una variación cambiaria puede reducir la utilidad bruta de operación —GOP—, aunque se mantengan la ocupación y la tarifa en dólares.
El riesgo aumenta cuando coinciden un peso más fuerte, una mayor participación de canales con alto costo de adquisición y un incremento del costo laboral. Estas variables deben analizarse juntas y llevarse hasta el estado de resultados y el flujo de efectivo.
Una tarifa de 200 dólares equivale a 3,600 pesos con una paridad de 18 y a 3,400 pesos con una de 17. El ingreso en pesos disminuye 5.6%, mientras que salarios y proveedores con precios fijos en moneda nacional pueden seguir costando lo mismo.
Un dólar más caro favorece esos ingresos, pero también encarece comisiones, licencias, refacciones y otros gastos denominados en dólares. Lo que debemos medir es la exposición operativa neta: ingresos menos gastos vinculados a cada divisa.
La encuesta de septiembre de 2026, publicada por Banco de México el 1 de octubre, reportó una mediana de 18.04 pesos por dólar para el cierre de 2027. Es la expectativa de los especialistas encuestados y corresponde al cierre del año; para presupuestar debemos construir una trayectoria mensual y ponderarla por las ventas y los gastos expuestos.
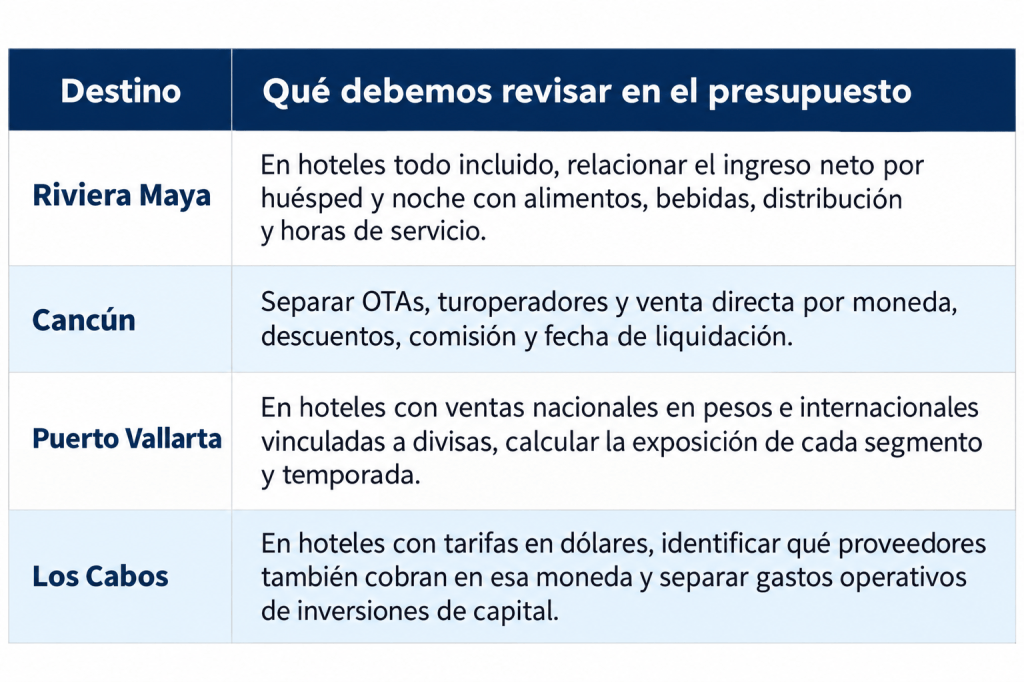
El peso de cada riesgo depende de los contratos, la mezcla de clientes y la estructura de costos del hotel.
Las OTAs aportan distribución y acceso a clientes. Para evaluar su rentabilidad debemos conocer cuánto queda después de pagar por la reserva. Booking.com señala que el porcentaje de comisión se establece en el acuerdo con cada propiedad; por ello, el 18% empleado en los siguientes ejemplos es hipotético.
El tipo de cambio, por sí mismo, no aumenta el porcentaje de comisión. Si ingreso y comisión conservan la misma base, moneda y paridad, ambos cambian proporcionalmente al expresarse en pesos. Lo que puede deteriorarse es la contribución después de cubrir los costos locales.
Supongamos una noche de 200 dólares con comisión de 18%. Quedan 164 dólares antes de atender al huésped:
- A 18 pesos por dólar, equivalen a 2,952 pesos.
- A 17 pesos, equivalen a 2,788 pesos.
- Con un costo variable de servicio de 2,000 pesos, la contribución baja de 952 a 788 pesos: 17.2% menos.
También debemos incorporar descuentos financiados por el hotel, posicionamiento, medios de pago y conversión de moneda, según cada contrato. La venta directa tiene sus propios costos de publicidad, reservaciones y personal; ambos canales deben compararse por su contribución.
Para observar el efecto sobre el GOP, consideremos un ejercicio anual hipotético con ingresos de 5 millones de dólares y otros ingresos de 20 millones de pesos. El 30% de las ventas en dólares llega por OTAs con comisión de 18%. Se mantienen iguales el volumen, las tarifas y la mezcla de ventas.
Cifras en millones de pesos, salvo tipo de cambio y porcentajes.
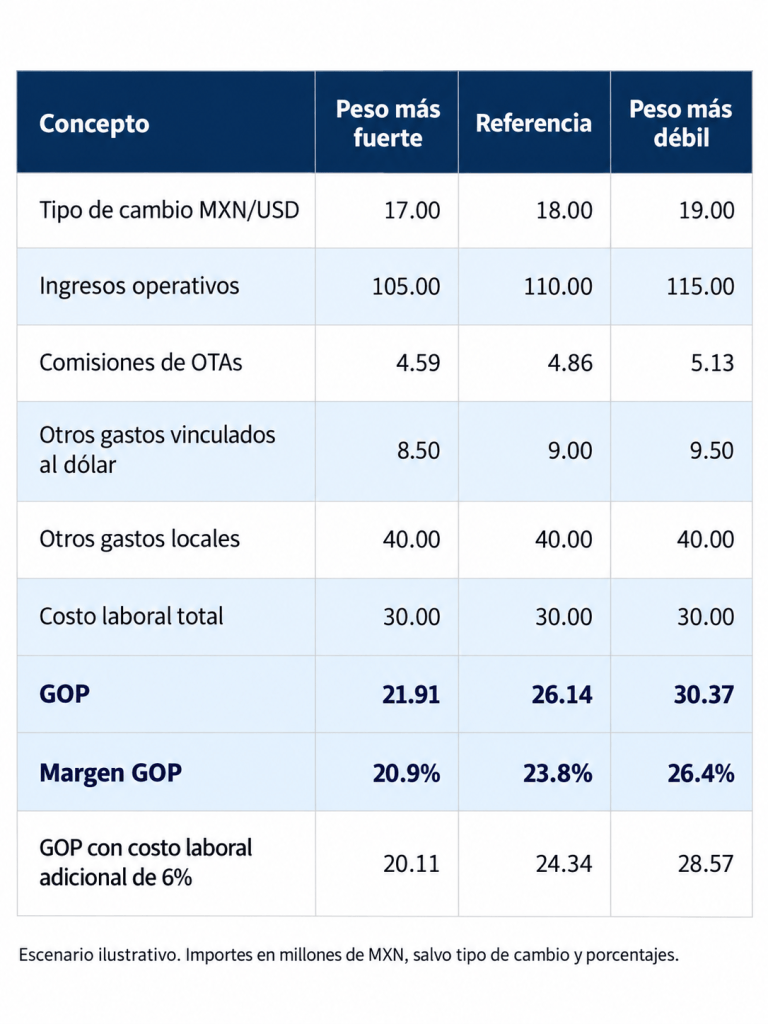
Al pasar de 18 a 17 pesos por dólar, los ingresos totales disminuyen 4.5%, pero el GOP cae 16.2%. El hotel recibe 5 millones de pesos menos y ahorra 770,000 pesos en comisiones y otros gastos dolarizados. La diferencia reduce el GOP en 4.23 millones de pesos.
Si además el costo laboral aumenta 6%, agrega 1.8 millones al gasto. El GOP queda en 20.11 millones, 23.1% por debajo de la referencia. Este aumento laboral es una sensibilidad ilustrativa; debe sustituirse por el cálculo real de puestos, salarios, prestaciones y cargas patronales.
En materia laboral, el presupuesto 2027 debe considerar:
- Jornada de 46 horas semanales. La reforma publicada prevé esa etapa desde enero de 2027, sin reducir salarios ni prestaciones. En puestos que pasan de 48 a 46 horas con igual pago semanal, el costo por hora aumenta aproximadamente 4.35%. El efecto sobre la nómina dependerá de la cobertura necesaria y la productividad.
- Mayor cuota patronal de cesantía y vejez. Para el tramo de 4.01 UMA en adelante, pasa de 7.513% en 2026 a 8.603% en 2027. Son 1.090 puntos porcentuales adicionales sobre la base cotizable aplicable. Una base anual constante de 20 millones de pesos en ese tramo generaría 218,000 pesos adicionales.
- Actualización salarial y de la UMA. Incorporar las resoluciones correspondientes cuando se publiquen y revisar su efecto sobre las bases de cálculo. La fijación ordinaria del salario mínimo se realiza en diciembre y la UMA se actualiza anualmente.
- Otros costos de personal. Revisar impuesto sobre nóminas de la entidad correspondiente, aportaciones de vivienda, prima de riesgo, alimentación, transporte y cobertura de ausencias.
Estos efectos deben calcularse sin duplicar incrementos que ya estén incluidos en la premisa global de nómina.
Al aprobar el presupuesto debemos conocer cuánto GOP se perdería con un peso más fuerte, qué contribución deja cada canal y cómo se cubrirán las horas de servicio. La revisión mensual debe explicar las variaciones por ocupación, tarifa, distribución, moneda y costo laboral. El flujo, a su vez, debe reflejar las fechas reales de cobro y pago, junto con las necesidades de CAPEX y deuda.
Luis Manuel Rivera – PowerPeople
www.luismanuelrivera.com
La versión editable incluye el desarrollo completo, las tablas y ocho fuentes consultadas:
Articulo_Presupuestos_2027_Tipo_de_Cambio_OTAs_Nomina_Luis_Manuel_Rivera.docx

